อนาคตโทรทัศน์ดิจิทัลไทยกำลังเข้าสู่ช่วงเปลี่ยนผ่านครั้งสำคัญ เมื่อใบอนุญาตให้บริการโครงข่ายโทรทัศน์ภาคพื้นดินในระบบดิจิทัล หรือ MUX จะทยอยสิ้นสุดลงในปี 2571 ก่อนที่ใบอนุญาตช่องโทรทัศน์ดิจิทัลจะสิ้นสุดลงในเดือนเมษายน 2572
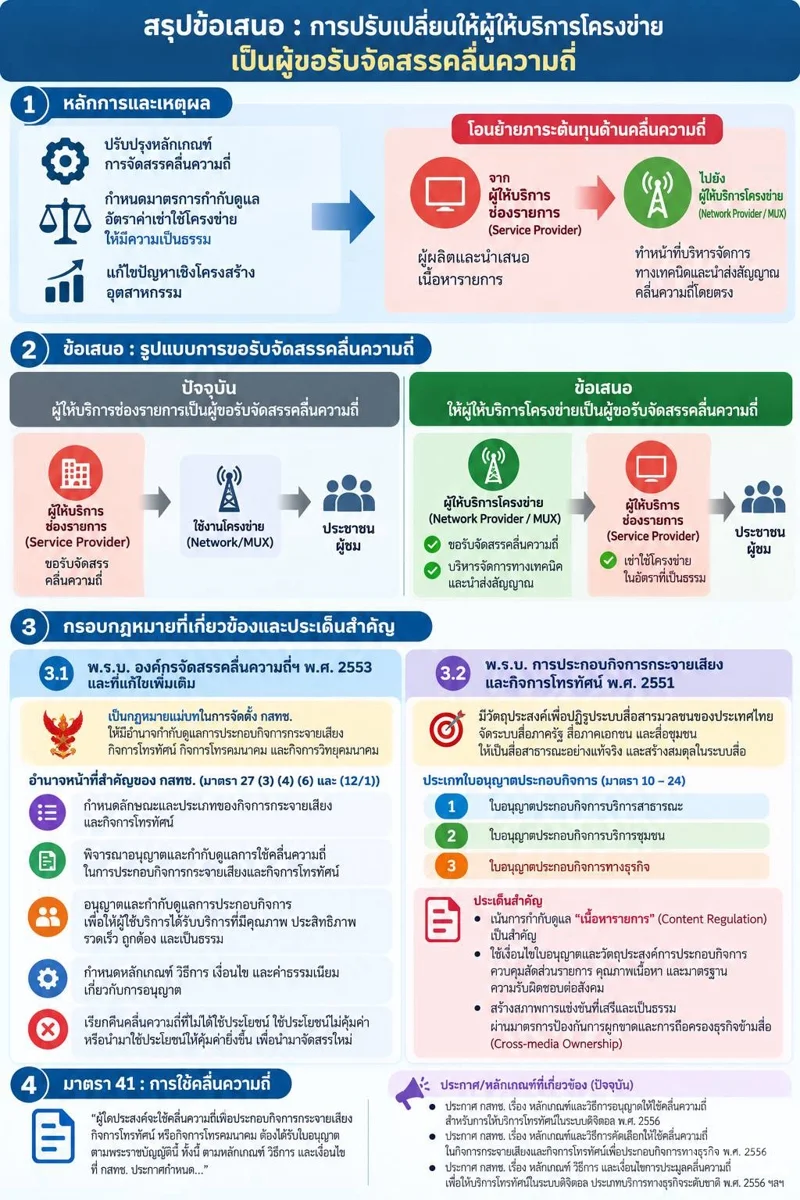
สำนักงาน กสทช. กำลังพิจารณาแนวทางเปลี่ยนผู้รับจัดสรรคลื่นความถี่ จากเดิมที่ช่องโทรทัศน์เป็นผู้ได้รับสิทธิใช้คลื่น มาเป็นผู้ให้บริการโครงข่าย MUX โดยตรง ซึ่งอาจนำไปสู่การกำหนดให้ MUX ต้องเข้าประมูลคลื่นความถี่ในระบบใหม่
แนวคิดนี้มีเหตุผลทางเทคนิค เพราะ MUX เป็นผู้บริหารระบบส่งสัญญาณจริง แต่การเปลี่ยนผู้ถือสิทธิใช้คลื่นไม่ได้ทำให้ต้นทุนอุตสาหกรรมลดลงโดยอัตโนมัติ
คำถามสำคัญกว่าการประมูลจึงอยู่ที่ว่า จะทำอย่างไรให้ต้นทุนโครงข่ายลดลงจนผู้ประกอบการช่องโทรทัศน์สามารถจ่ายค่าเช่าได้จริง
อย่าเพิ่งถามว่าใครจะสู้ต่อ
หาก กสทช. สอบถามผู้ประกอบการช่องโทรทัศน์ดิจิทัลในวันนี้ว่า ใครต้องการดำเนินกิจการต่อหลังปี 2572 ก็คงยากที่จะได้คำตอบที่ชัดเจน เพราะไม่มีผู้ประกอบการรายใดสามารถตัดสินใจลงทุนระยะยาวได้ หากยังไม่รู้ว่าต้นทุนคงที่สำคัญอย่างค่าเช่าโครงข่ายจะเป็นเท่าไร
ปัจจุบัน กสทช. มีมาตรการสนับสนุนค่าเช่าโครงข่ายให้ผู้ประกอบการช่องโทรทัศน์ดิจิทัล ทำให้ช่องโทรทัศน์ไม่ได้แบกรับค่าใช้จ่ายส่วนนี้โดยตรงตามอัตราที่กำหนดไว้
สำหรับช่อง HD ค่าเช่าโครงข่ายอยู่ที่ประมาณ 9.6 ล้านบาทต่อเดือน หรือ 115.2 ล้านบาทต่อปี หากหลังปี 2572 ผู้ประกอบการต้องกลับมารับภาระเต็มจำนวน ย่อมเป็นต้นทุนที่สูงมากสำหรับธุรกิจโทรทัศน์ที่รายได้โฆษณาถูกแบ่งไปยังแพลตฟอร์มออนไลน์อย่างต่อเนื่อง
สมมติฐานที่ควรนำมาศึกษาคือ ผู้ประกอบการช่องโทรทัศน์อาจสามารถรับภาระค่าเช่าได้เพียง 25–30% ของอัตราปัจจุบัน หรือประมาณ 2.4–2.88 ล้านบาทต่อเดือน
ตัวเลขนี้ยังไม่ใช่ข้อสรุปว่าผู้ประกอบการพร้อมจ่ายจริง แต่เป็นจุดตั้งต้นสำหรับออกแบบต้นทุนโครงข่ายใหม่
ก่อนถามว่าใครจะอยู่ต่อ กสทช. ต้องทำให้รู้ก่อนว่าอยู่ต่อแล้วต้องจ่ายเท่าไร
จำนวนช่องลดลง แต่ต้นทุนคงที่ยังอยู่
ปัจจุบันประเทศไทยมีช่องโทรทัศน์ดิจิทัล 20 ช่อง แต่หลังปี 2572 อาจเหลือช่องโทรทัศน์ธุรกิจประมาณ 8–10 ช่อง และช่องบริการสาธารณะกับช่องของรัฐอีก 5 ช่อง รวมเป็น 13–15 ช่อง
ตัวเลขดังกล่าวเป็นสมมติฐานสำหรับวางแผนอนาคต ไม่ใช่จำนวนช่องที่ กสทช. กำหนดแล้ว
ในระบบใหม่ ทุกช่องควรออกอากาศในระบบ HD เพื่อให้ประชาชนได้รับชมภาพที่มีคุณภาพเท่าเทียมกัน
ปัจจุบันมีโครงข่าย MUX 5 แห่ง ใช้ความจุรวมประมาณ 65% หากเหลือช่องโทรทัศน์ 15 ช่อง HD และกระจายการออกอากาศอย่างเหมาะสม จะมีช่อง HD เฉลี่ย 3 ช่องต่อหนึ่ง MUX ซึ่งสามารถศึกษาแนวทางรองรับด้วยเทคโนโลยี DVB-T2 และ H.264 ที่ใช้อยู่แล้ว โดยไม่จำเป็นต้องเปลี่ยนเทคโนโลยีส่งสัญญาณใหม่ทั้งระบบ
หากคิดค่าเช่าเดือนละ 2.4–2.88 ล้านบาทต่อช่อง และมีช่องโทรทัศน์ 13–15 ช่อง รายได้ค่าเช่าโครงข่ายทั้งระบบจะอยู่ที่ประมาณ 374–518 ล้านบาทต่อปี หากทุกช่องจ่ายในอัตราเดียวกัน
คำถามคือ รายได้ระดับนี้จะเพียงพอสำหรับบริหาร MUX ทั้ง 5 แห่งหรือไม่
เพราะโครงข่ายโทรทัศน์มีต้นทุนคงที่ หรือ Fixed Cost สูง ไม่ว่าจำนวนช่องจะมากหรือน้อย ก็ยังต้องดูแลเครื่องส่ง เสาส่ง ระบบไฟฟ้า ระบบเชื่อมโยงสัญญาณ และสถานีส่งทั่วประเทศ
ONE Network ลดต้นทุนขั้นแรก 30%
ประเทศไทยลงทุนสร้างโครงข่ายโทรทัศน์ดิจิทัลมาตั้งแต่ปี 2554 มีสถานีส่งสัญญาณหลัก 168 สถานี และสถานีเสริมอีกหลายสิบแห่ง ครอบคลุมประชากรประมาณ 95% ของประเทศ
โครงสร้างพื้นฐานเหล่านี้เป็นทรัพยากรที่ลงทุนสะสมมานานกว่าสิบปี แต่ยังมีค่าใช้จ่ายซ้ำซ้อนระหว่างผู้ให้บริการ MUX ทั้ง 5 แห่ง
มีการประเมินเบื้องต้นว่า หาก MUX ร่วมกันปรับรูปแบบบริหารจัดการ ใช้ทรัพยากรร่วมกัน และลดความซ้ำซ้อนภายใต้แนวคิด ONE Network อาจลดต้นทุนดำเนินงานรวมได้ประมาณ 30%
การใช้โครงสร้างพื้นฐานร่วมกันไม่จำเป็นต้องควบรวม MUX ทั้งหมดเป็นรายเดียว แต่สามารถร่วมใช้เสาส่ง อาคารสถานี ระบบไฟฟ้า ระบบเชื่อมโยงสัญญาณ และระบบสนับสนุนบางส่วน โดยยังรักษามาตรฐานการออกอากาศของแต่ละโครงข่าย
อย่างไรก็ตาม การลดต้นทุน 30% ยังไม่เพียงพอ หากต้องการให้ค่าเช่าโครงข่ายลดลงจนช่องโทรทัศน์สามารถจ่ายได้จริง
จึงต้องหาทางลดต้นทุนเพิ่มเติมอีกอย่างน้อย 30 จุดเปอร์เซ็นต์จากฐานเดิม รวมเป็นเป้าหมายลดต้นทุนประมาณ 60%
NT และอาคารใบหยก จะช่วยลดต้นทุนได้อีกเท่าไร
ต้นทุนสำคัญอีกส่วนหนึ่งคือค่าใช้จ่ายที่ MUX จ่ายให้ผู้ให้บริการโครงสร้างพื้นฐานรายใหญ่
บริษัท โทรคมนาคมแห่งชาติ จำกัด (มหาชน) หรือ NT ให้บริการดาวเทียมและระบบเชื่อมโยงสัญญาณระหว่างสถานีส่ง โดยมีค่าใช้จ่ายเบื้องต้นประมาณ 30–50 ล้านบาทต่อ MUX ต่อปี หรือรวมทั้ง 5 โครงข่ายประมาณ 150–250 ล้านบาทต่อปี
อีกส่วนหนึ่งคือค่าเช่าพื้นที่ติดตั้งเสาอากาศและเครื่องส่งที่อาคารใบหยก ซึ่งมีค่าใช้จ่ายรวมประมาณ 50 ล้านบาทต่อปี
เฉพาะสองรายการนี้มีมูลค่ารวมประมาณ 200–300 ล้านบาทต่อปี จึงเป็นต้นทุนสำคัญที่ควรนำมาศึกษาและเจรจาปรับลดอย่างจริงจัง
การเจรจาไม่จำเป็นต้องหมายถึงการขอลดราคาค่าบริการเท่านั้น แต่ควรพิจารณาการรวมสัญญา การใช้ระบบเชื่อมโยงสัญญาณร่วมกัน และการปรับรูปแบบบริการให้สอดคล้องกับขนาดอุตสาหกรรมที่เล็กลง
อย่างไรก็ตาม ต้นทุนสองรายการนี้เป็นส่วนหนึ่งของต้นทุน MUX รวมอยู่แล้ว การประเมินผลประหยัดต้องระวังไม่ให้นำตัวเลขมาคำนวณซ้ำกับเป้าหมาย ONE Network
ย้ายเสาส่งจากใบหยก ใครจะจ่ายค่าลงทุนใหม่ ?
ยังมีข้อเสนอให้ย้ายเสาอากาศและเครื่องส่งโทรทัศน์ออกจากอาคารใบหยก ไปติดตั้งในพื้นที่ใหม่ประมาณ 3 แห่ง เพื่อลดภาระค่าเช่าที่ปัจจุบันประเมินว่ารวมกันประมาณ 50 ล้านบาทต่อปี
แนวคิดนี้อาจช่วยลดต้นทุนระยะยาว แต่ไม่ได้หมายความว่าจะประหยัดเงินได้ทันที เพราะการย้ายสถานีส่งต้องมีทั้งค่าก่อสร้างเสาส่งใหม่ ค่าจัดหาพื้นที่ ค่าระบบไฟฟ้า ค่าติดตั้งเครื่องส่งและเสาอากาศ ตลอดจนค่าเชื่อมโยงสัญญาณและค่าใช้จ่ายระหว่างการเปลี่ยนผ่าน
ที่สำคัญ การเปลี่ยนจากจุดส่งสัญญาณเดิมไปเป็น 3 แห่งใหม่ ต้องตรวจสอบว่าพื้นที่ครอบคลุมจะเทียบเท่าเดิมหรือไม่ ประชาชนต้องปรับเสาอากาศรับสัญญาณหรือไม่ และจะป้องกันปัญหาสัญญาณรบกวนกันอย่างไร
คำถามสำคัญจึงไม่ใช่เพียงว่าจะย้ายไปที่ไหน แต่คือใครจะเป็นผู้รับผิดชอบเงินลงทุนก้อนใหม่
จะให้ MUX ทั้ง 5 แห่งร่วมลงทุนเองหรือไม่ จะให้ผู้ประกอบการโครงสร้างพื้นฐานรายใหม่ลงทุนแล้วเก็บค่าบริการระยะยาว หรือ กสทช. จะสามารถจัดกลไกสนับสนุนค่าใช้จ่ายบางส่วนเพื่อประโยชน์สาธารณะได้หรือไม่
ทั้งหมดต้องมีคำตอบจากการศึกษาความคุ้มค่าทางเศรษฐศาสตร์ วิศวกรรม และข้อกฎหมายที่เกี่ยวข้อง
หากจะใช้เงินสนับสนุนจากภาครัฐหรือกองทุนที่เกี่ยวข้อง ก็ต้องกำหนดให้ชัดว่าเป็นการลงทุนเพื่อรักษาการเข้าถึงบริการโทรทัศน์ของประชาชน ไม่ใช่การอุดหนุนต้นทุนธุรกิจโดยไม่มีเงื่อนไข และต้องมีหลักเกณฑ์โปร่งใส ตรวจสอบได้
เพิ่มรายได้ให้ MUX ไม่ใช่พึ่งค่าเช่าช่องโทรทัศน์อย่างเดียว
นอกจากลดต้นทุนแล้ว กสทช. ควรพิจารณาเปิดโอกาสให้ MUX มีบริการเพิ่มเติม เพื่อสร้างรายได้จากความจุและโครงสร้างพื้นฐานที่มีอยู่
ตัวอย่างเช่น บริการส่งข้อมูลผ่านโครงข่ายโทรทัศน์ หรือ Datacasting การส่งข้อมูลการศึกษา การกระจายข้อมูลข่าวสารสาธารณะ และบริการแจ้งเตือนภัยพิบัติ
ขณะเดียวกัน ยังสามารถศึกษาการใช้เสาส่ง อาคารสถานี และระบบสนับสนุนร่วมกับกิจการอื่น เช่น วิทยุดิจิทัล DAB+ แม้จะใช้ย่านความถี่และมาตรฐานต่างกันก็ตาม
อย่างไรก็ตาม การให้บริการเพิ่มเติมต้องอยู่ภายใต้ขอบเขตที่กฎหมายและ กสทช. อนุญาต รวมถึงต้องประเมินว่ามีตลาดและรายได้จริงเพียงพอหรือไม่ รายได้ใหม่เหล่านี้อาจช่วยลดการพึ่งพาค่าเช่าจากช่องโทรทัศน์ และทำให้การลดค่าเช่าในอนาคตมีความเป็นไปได้มากขึ้น
กฎหมายต้องไม่กลายเป็นต้นทุนใหม่
ข้อเสนอให้ MUX เป็นผู้รับจัดสรรคลื่นโดยตรงเกี่ยวข้องกับพระราชบัญญัติองค์กรจัดสรรคลื่นความถี่ฯ พ.ศ. 2553 และที่แก้ไขเพิ่มเติม
มาตรา 42 เปิดช่องให้ กสทช. ใช้วิธีอนุญาตให้ใช้คลื่นนอกเหนือจากการประมูลได้ในบางกรณีตามที่กฎหมายกำหนด เช่น คลื่นที่มีเพียงพอต่อการใช้งาน หรือคลื่นที่กำหนดให้ใช้เพื่อบริการสาธารณะ ความมั่นคงของรัฐ หรือกิจการที่ไม่แสวงหากำไร
จึงต้องพิจารณาอย่างรอบคอบว่า MUX ที่ให้บริการโทรทัศน์สาธารณะและโทรทัศน์ของรัฐเข้าเงื่อนไขดังกล่าวหรือไม่ โดยไม่ถือว่าการเป็นหน่วยงานของรัฐทำให้ได้รับยกเว้นการประมูลโดยอัตโนมัติ
ขณะเดียวกัน การเปิดบริการเพิ่มเติมต้องพิจารณาขอบเขตการใช้คลื่นตามมาตรา 41 และการขออนุญาตประกอบกิจการเพิ่มเติมตามมาตรา 43 รวมถึงหลักเกณฑ์ที่เกี่ยวข้อง
การให้ MUX เป็นผู้รับจัดสรรคลื่น กับการกำหนดให้ MUX ต้องประมูลคลื่น เป็นคนละประเด็นที่ควรพิจารณาแยกกัน
หากยังไม่ลดต้นทุนเดิม แต่เพิ่มต้นทุนจากการประมูลคลื่นเข้าไปอีก ภาระก็อาจถูกผลักกลับมายังช่องโทรทัศน์ผ่านค่าเช่า
กสทช. ต้องจัดการต้นทุนก่อนจัดประมูล
Roadmap ทีวีดิจิทัลหลังปี 2572 ควรเริ่มจากการสำรวจต้นทุนจริงของ MUX ทั้งระบบ แล้วให้ผู้ให้บริการทั้ง 5 แห่งร่วมกันศึกษา ONE Network เพื่อลดต้นทุนขั้นแรกประมาณ 30%
จากนั้นต้องหามาตรการเชิงโครงสร้างเพิ่มเติม เพื่อลดต้นทุนรวมให้ได้อย่างน้อย 60% จากฐานเดิม ทั้งการปรับรูปแบบสัญญา การใช้โครงข่ายร่วมกัน การทบทวนจำนวน MUX ที่จำเป็น และการเพิ่มประสิทธิภาพการดำเนินงาน โดยไม่กระทบความครอบคลุมและความมั่นคงของการออกอากาศ
ควบคู่กับการพัฒนารายได้จากบริการอื่นที่ได้รับอนุญาต เพื่อช่วยให้ค่าเช่าโครงข่ายลดลงได้มากกว่าการลดต้นทุนเพียงด้านเดียว
หากนำอัตราค่าเช่า HD ปัจจุบัน 9.6 ล้านบาทต่อเดือนมาเปรียบเทียบ การลดลง 60% จะเหลือ 3.84 ล้านบาทต่อเดือน ซึ่งยังสูงกว่าเป้าหมาย 2.4–2.88 ล้านบาท
นี่เป็นเพียงการเทียบสัดส่วน ไม่ใช่การคำนวณค่าเช่าจากต้นทุนจริง แต่สะท้อนว่าการปฏิรูปต้องทำมากกว่าการลดต้นทุน 30% เพียงครั้งเดียว
เมื่อ กสทช. สามารถกำหนดโครงสร้างต้นทุน ค่าเช่า ระยะเวลาใบอนุญาต และเงื่อนไขการประกอบกิจการในอนาคตได้ชัดเจนแล้ว จึงค่อยสอบถามว่าผู้ประกอบการช่องโทรทัศน์รายใดต้องการดำเนินกิจการต่อ
เพราะการตัดสินใจทางธุรกิจต้องอาศัยตัวเลขต้นทุนที่ชัดเจน ไม่ใช่เพียงความตั้งใจที่จะอยู่ต่อ
ก่อนถามว่าใครจะสู้ต่อ ต้องทำให้รู้ก่อนว่าสู้ต่อแล้วต้องจ่ายเท่าไร และก่อนให้ MUX ประมูลคลื่น ก็ต้องตอบให้ได้ว่าได้ลดต้นทุนโครงข่ายอย่างเต็มที่แล้วหรือยัง
อนาคตทีวีดิจิทัลไทยไม่ได้ขึ้นอยู่กับว่าใครจะเป็นผู้ถือครองคลื่นความถี่เท่านั้น แต่อยู่ที่ว่าเราจะสร้างระบบโครงข่ายที่มีต้นทุนเหมาะสม มีรายได้เพียงพอ และทำให้ประชาชนยังเข้าถึงบริการโทรทัศน์ที่มีคุณภาพได้อย่างทั่วถึงอย่างไร
การประมูลคลื่นควรเป็นผลลัพธ์ของ Roadmap ที่ออกแบบเสร็จแล้ว ไม่ใช่จุดเริ่มต้นของการปฏิรูป
นี่ต่างหากคือหัวใจของการปฏิรูปโทรทัศน์ดิจิทัลไทยหลังปี 2572
อ่านเนื้อหาอื่น ๆ ที่น่าสนใจ


