พลาดกู้เงินออนไลน์เถื่อนดอกเบี้ยโหดต้องทำอย่างไร ?
เคสจากทางบ้านกู้ 10,000 ได้ 5,000 ผ่อนรายวัน จ่ายไปเกือบ 5 หมื่น ยังถูกขู่ถึงลูก ไขกฎหมายทวงหนี้ 2558 เพดานดอกร้อยละ 15 และ 7 ขั้นตอนเอาตัวรอด
เงินกู้ทางไลน์ทวงหนี้ข่มขู่ถึงที่ทำงานและลูก ผิดกฎหมายไหม และต้องทำอย่างไร
ผิดกฎหมาย การทวงหนี้ด้วยการข่มขู่ ดูหมิ่น หรือเปิดเผยเรื่องหนี้ให้ที่ทำงานและครอบครัวรู้ ฝ่าฝืน พ.ร.บ.การทวงถามหนี้ พ.ศ. 2558 และการคิดดอกเบี้ยเกินร้อยละ 15 ต่อปีสำหรับเงินกู้ทั่วไปอาจผิด พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 ผู้ถูกทวงควรหยุดโอนเงินเพิ่มเมื่อถูกขู่ เก็บหลักฐานทั้งหมด และแจ้ง 1441 หรือสถานีตำรวจในพื้นที่
เคสจากทางบ้าน ได้เงิน 13,500 บาท จ่ายไปเกือบ 50,000 บาท
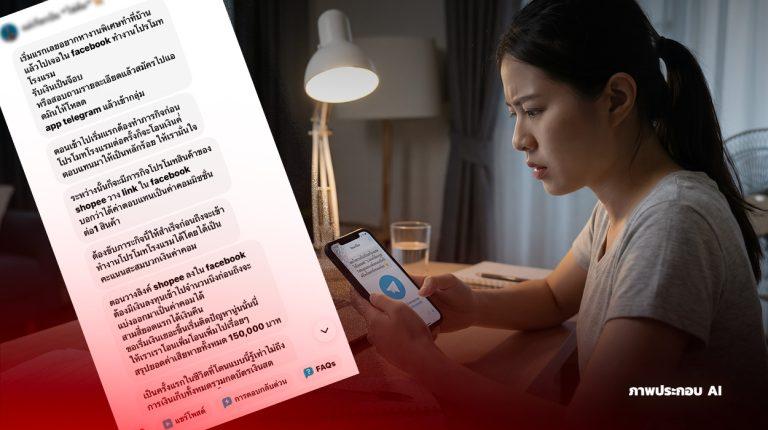
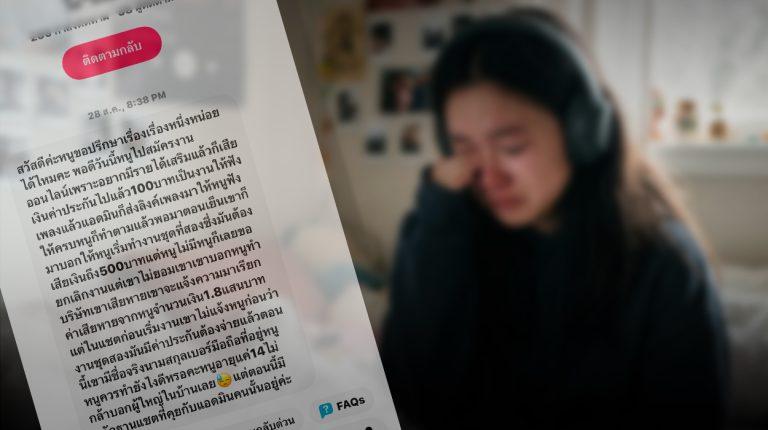
เมื่อวันที่ 9 พฤศจิกายน 2569 ผู้เสียหายรายหนึ่ง (ขอใช้นามสมมติว่า คุณแพร) ซึ่งเป็นพนักงานโรงงาน ส่งข้อความพร้อมภาพหน้าจอเกือบสิบภาพมายัง ThaiPBs Verify เพื่อขอคำแนะนำ หลังถูกทวงหนี้อย่างรุนแรงจากผู้ปล่อยกู้ผ่านแอปฯ LINE
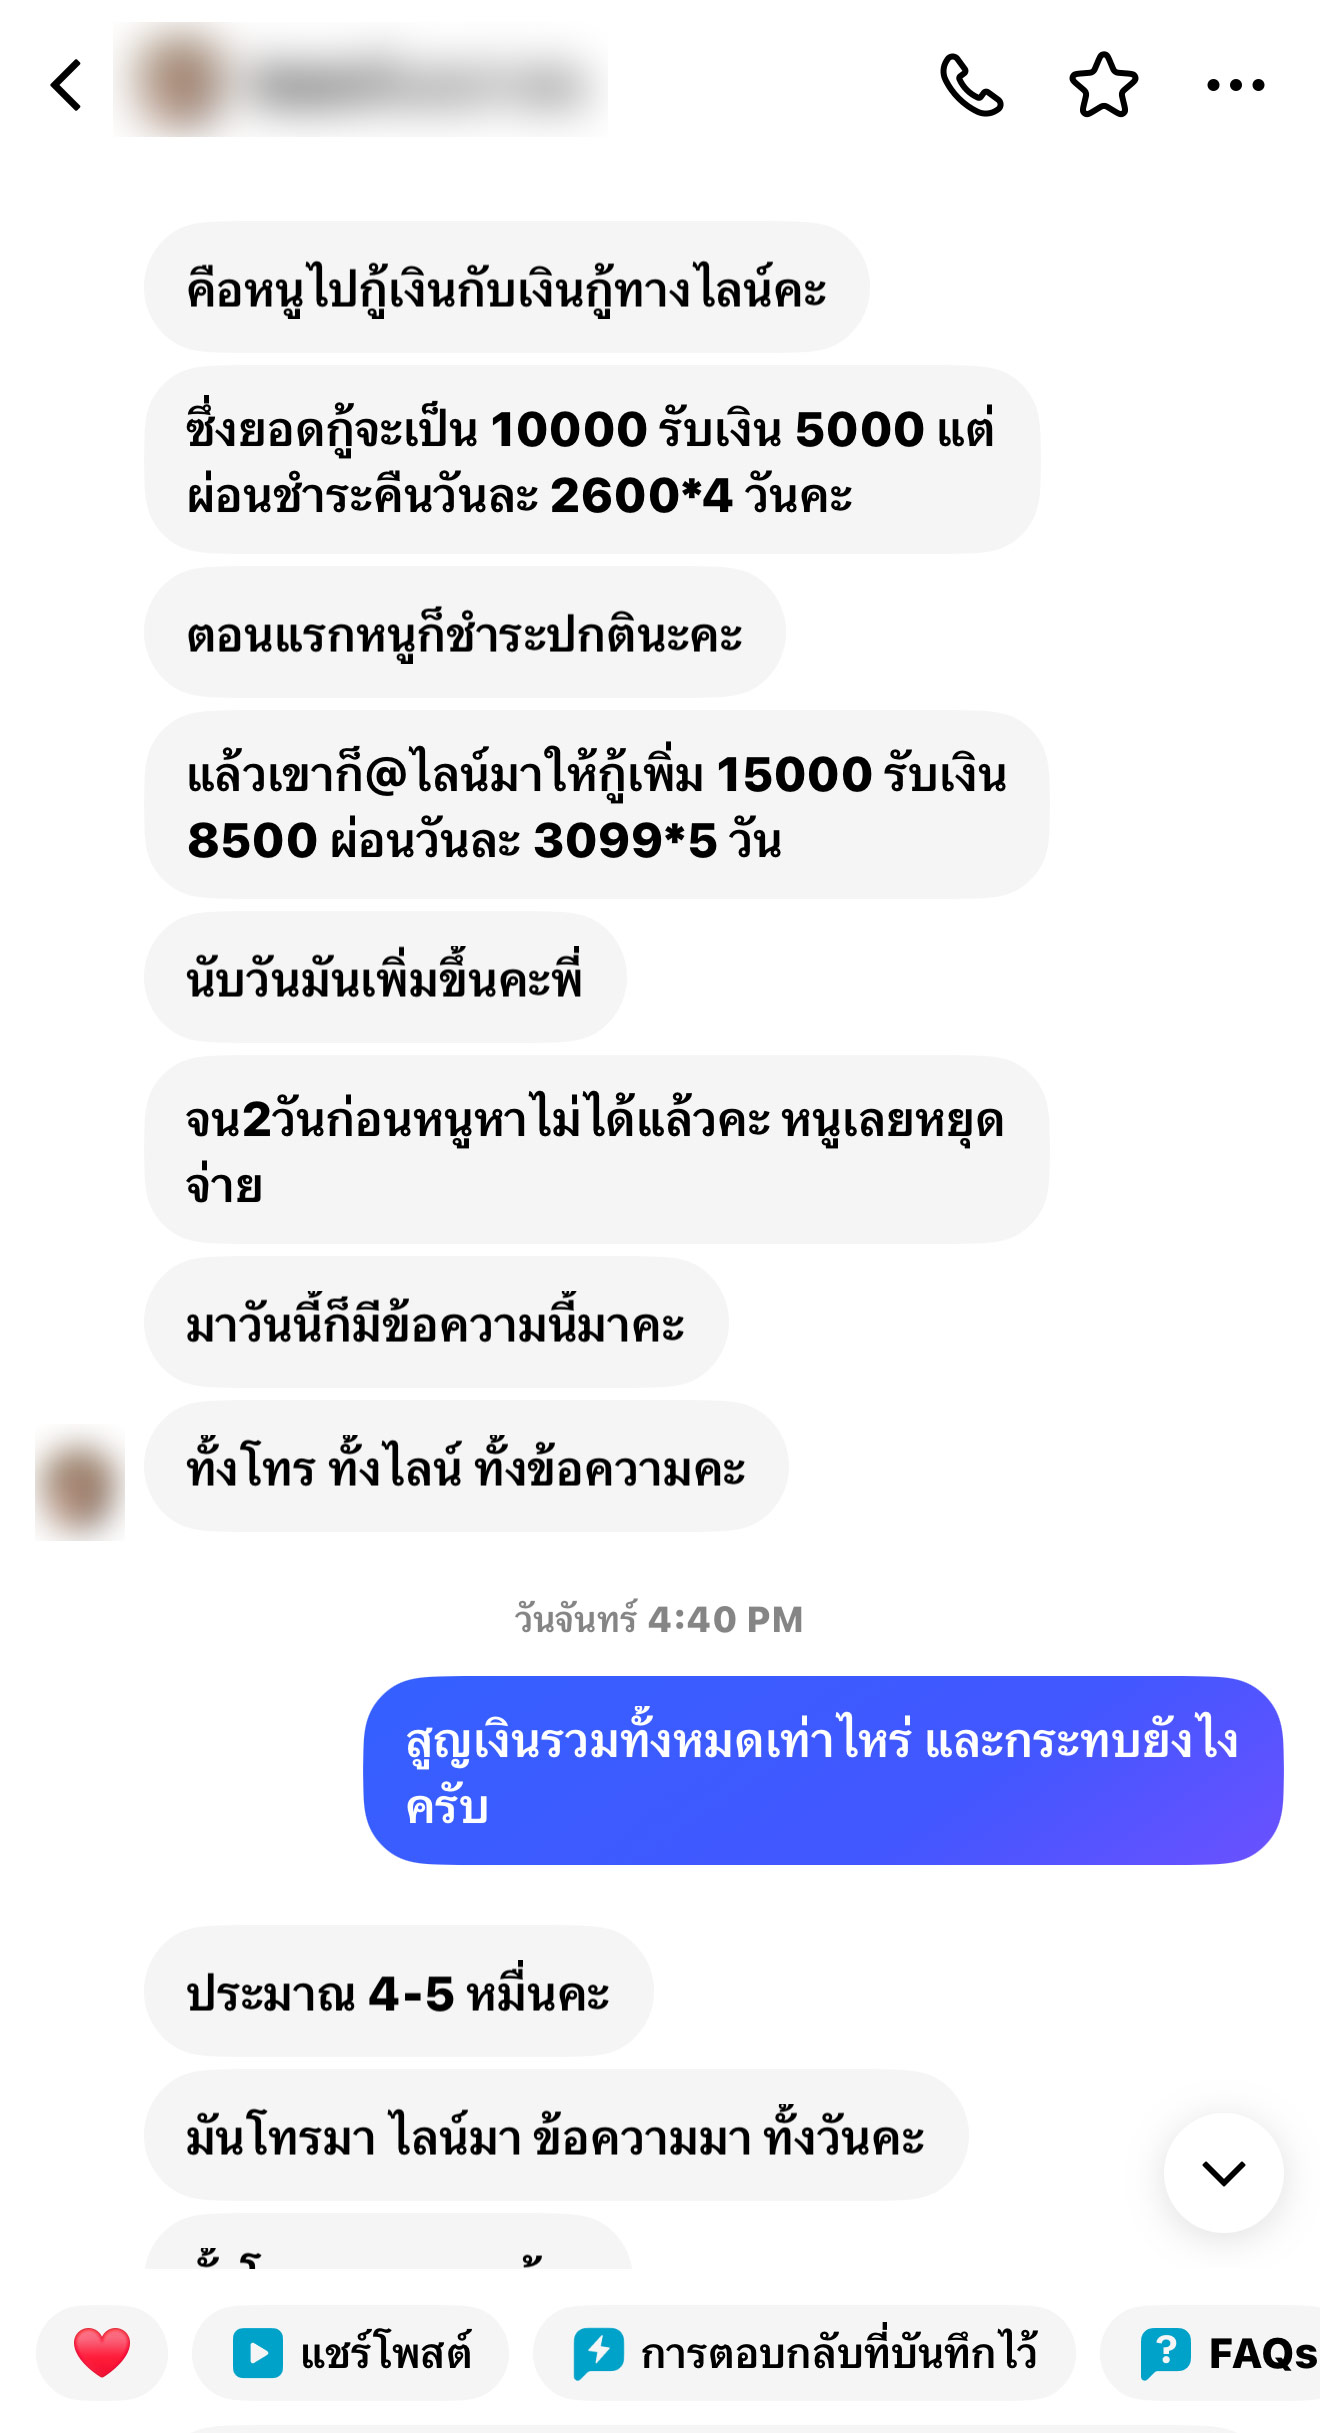
จากข้อมูลที่ผู้เสียหายเล่า เส้นทางของหนี้เป็นดังนี้
กู้ครั้งแรก ได้เงินแค่ครึ่งเดียว แต่ต้องคืนเต็มจำนวน
ในสัญญาเขียนว่ากู้ 10,000 บาท แต่ผู้ปล่อยกู้หักไว้ก่อน 5,000 บาท โดยอ้างว่าเป็นค่าธรรมเนียม ค่าดำเนินการ หรือดอกเบี้ยล่วงหน้า ผู้กู้จึงได้เงินจริงเพียง 5,000 บาท แต่ต้องคืน 10,400 บาท ภายใน 4 วัน
- ต้องจ่ายส่วนเกิน 5,400 บาท จากเงินที่ได้จริง 5,000 บาท หรือเท่ากับ ดอกเบี้ย 108% ภายใน 4 วัน
- ถ้าคิดเป็นรายปีจะเกือบ 10,000% ขณะที่กฎหมายไทยกำหนดเพดานไว้ที่ร้อยละ 15 ต่อปี
กู้ครั้งที่สอง รางวัลของคนจ่ายตรง คือกับดักที่ใหญ่กว่าเดิม
เมื่อผู้กู้จ่ายครบตรงเวลา ผู้ปล่อยกู้จะทักมาเสนอวงเงินที่สูงขึ้นเอง ฟังดูเหมือนได้รับความไว้ใจ แต่จริง ๆ คือการคัดเลือกคนที่มีความสามารถจ่ายเพื่อรีดเงินต่อ
- ได้เงินจริง 8,500 บาท แต่ต้องคืน 15,495 บาท ภายใน 5 วัน
- ส่วนเกิน 6,995 บาท หรือเท่ากับ ดอกเบี้ยราวร้อยละ 82 ภายใน 5 วัน
- ยอดผ่อนต่อวันขึ้นจาก 2,600 เป็น 3,099 บาท ซึ่งคนทั่วไปแทบหาเงินสดมาจ่ายทุกวันไม่ไหว
สูตรกับดัก 3 ชั้นของเงินกู้ออนไลน์เถื่อน
1.เป็นหนี้เต็มจำนวน แต่ได้เงินแค่ครึ่งเดียว
ผู้ปล่อยกู้ตกลงยอดกู้ไว้ก้อนหนึ่ง แต่ตอนโอนจะหัก ค่าธรรมเนียม ค่าดำเนินการ หรือ ดอกเบี้ยล่วงหน้า ออกไปก่อน ผู้กู้จึงได้เงินไม่ครบ แต่ต้องผ่อนคืนตามยอดเต็มบวกดอกเบี้ย
ในเคสนี้กู้ 10,000 แต่ได้จริงแค่ 5,000 ส่วนที่หักไปไม่ใช่ค่าบริการ แต่เป็นดอกเบี้ยแฝงที่ทำให้ตัวเลขในสัญญาดูน้อยกว่าความจริง ถ้าคิดจากเงินที่ได้จริง ต้องคืนมากกว่า 2 เท่าภายใน 4 วัน
2.ซ่อนดอกเบี้ยมหาโหดไว้หลังตัวเลขเล็ก ๆ
เงินกู้ออนไลน์เถื่อนจะไม่บอกดอกเบี้ยต่อปี บอกแค่ ผ่อนวันละ 2,600 ซึ่งฟังดูพอไหว แต่คนส่วนใหญ่ได้เงินเดือนเป็นรายเดือนหรือรายสัปดาห์ รายได้จึงตามจังหวะจ่ายรายวันไม่ทัน พอขาดส่งแค่วันเดียวก็มีค่าปรับรายวันหรือรายชั่วโมงซ้อนเข้ามาอีก
2,600 บาท x 4 วันเท่ากับ 10,400 บาท สำหรับพนักงานโรงงาน นี่คือเงินเกือบครึ่งเดือน แต่ต้องหามาให้ได้ภายใน 4 วัน
3. ยิ่งจ่ายตรง ยิ่งโดนดึงลึก
พอผู้กู้จ่ายตรงเวลา แก๊งจะถือว่าเป็น ลูกค้าดี แล้วทักมาเสนอวงเงินเพิ่มเอง ผู้กู้ที่เงินตึงอยู่แล้วก็รับไว้ เอาเงินก้อนใหม่ไปโปะยอดเก่า แต่ก้อนใหม่ก็ถูกเงินและผ่อนรายวันเหมือนเดิม หนี้จึงไม่ได้ลดลง แค่ย้ายไปอยู่ในก้อนที่ใหญ่ขึ้น วนแบบงูกินหางไปเรื่อยๆ จนวันที่หาเงินไม่ได้ จากนั้นก็เข้าสู่ขั้นทวงแบบข่มขู่
รอบสองกู้ 15,000 ได้จริง 8,500 ผ่อนวันละ 3,099 สุดท้ายได้เงินจริงรวม 13,500 แต่จ่ายออกไปราว 4–5 หมื่น
Thai PBS Verify จัดกลุ่มกลโกงที่พบบ่อยไว้ใกล้เคียงกัน ได้แก่ การเก็บค่าธรรมเนียมก่อนปล่อยกู้ การโอนเงินน้อยกว่าที่ตกลง ดอกเบี้ยรายวัน รายสัปดาห์พร้อมค่าปรับซ้อน และการโอนเงินมาให้โดยที่ผู้กู้ไม่ได้ยืนยัน
แก๊งได้เบอร์ที่ทำงาน ญาติ และลูกมาได้อย่างไร
ตอนสมัคร ผู้ปล่อยกู้ประเภทนี้มักขอบัตรประชาชน รูปเซลฟี่ และข้อมูลบุคคลอ้างอิง ผู้ติดต่อฉุกเฉิน บางรายเป็นแอปฯ ที่ขอสิทธิ์เข้าถึงรายชื่อผู้ติดต่อในโทรศัพท์
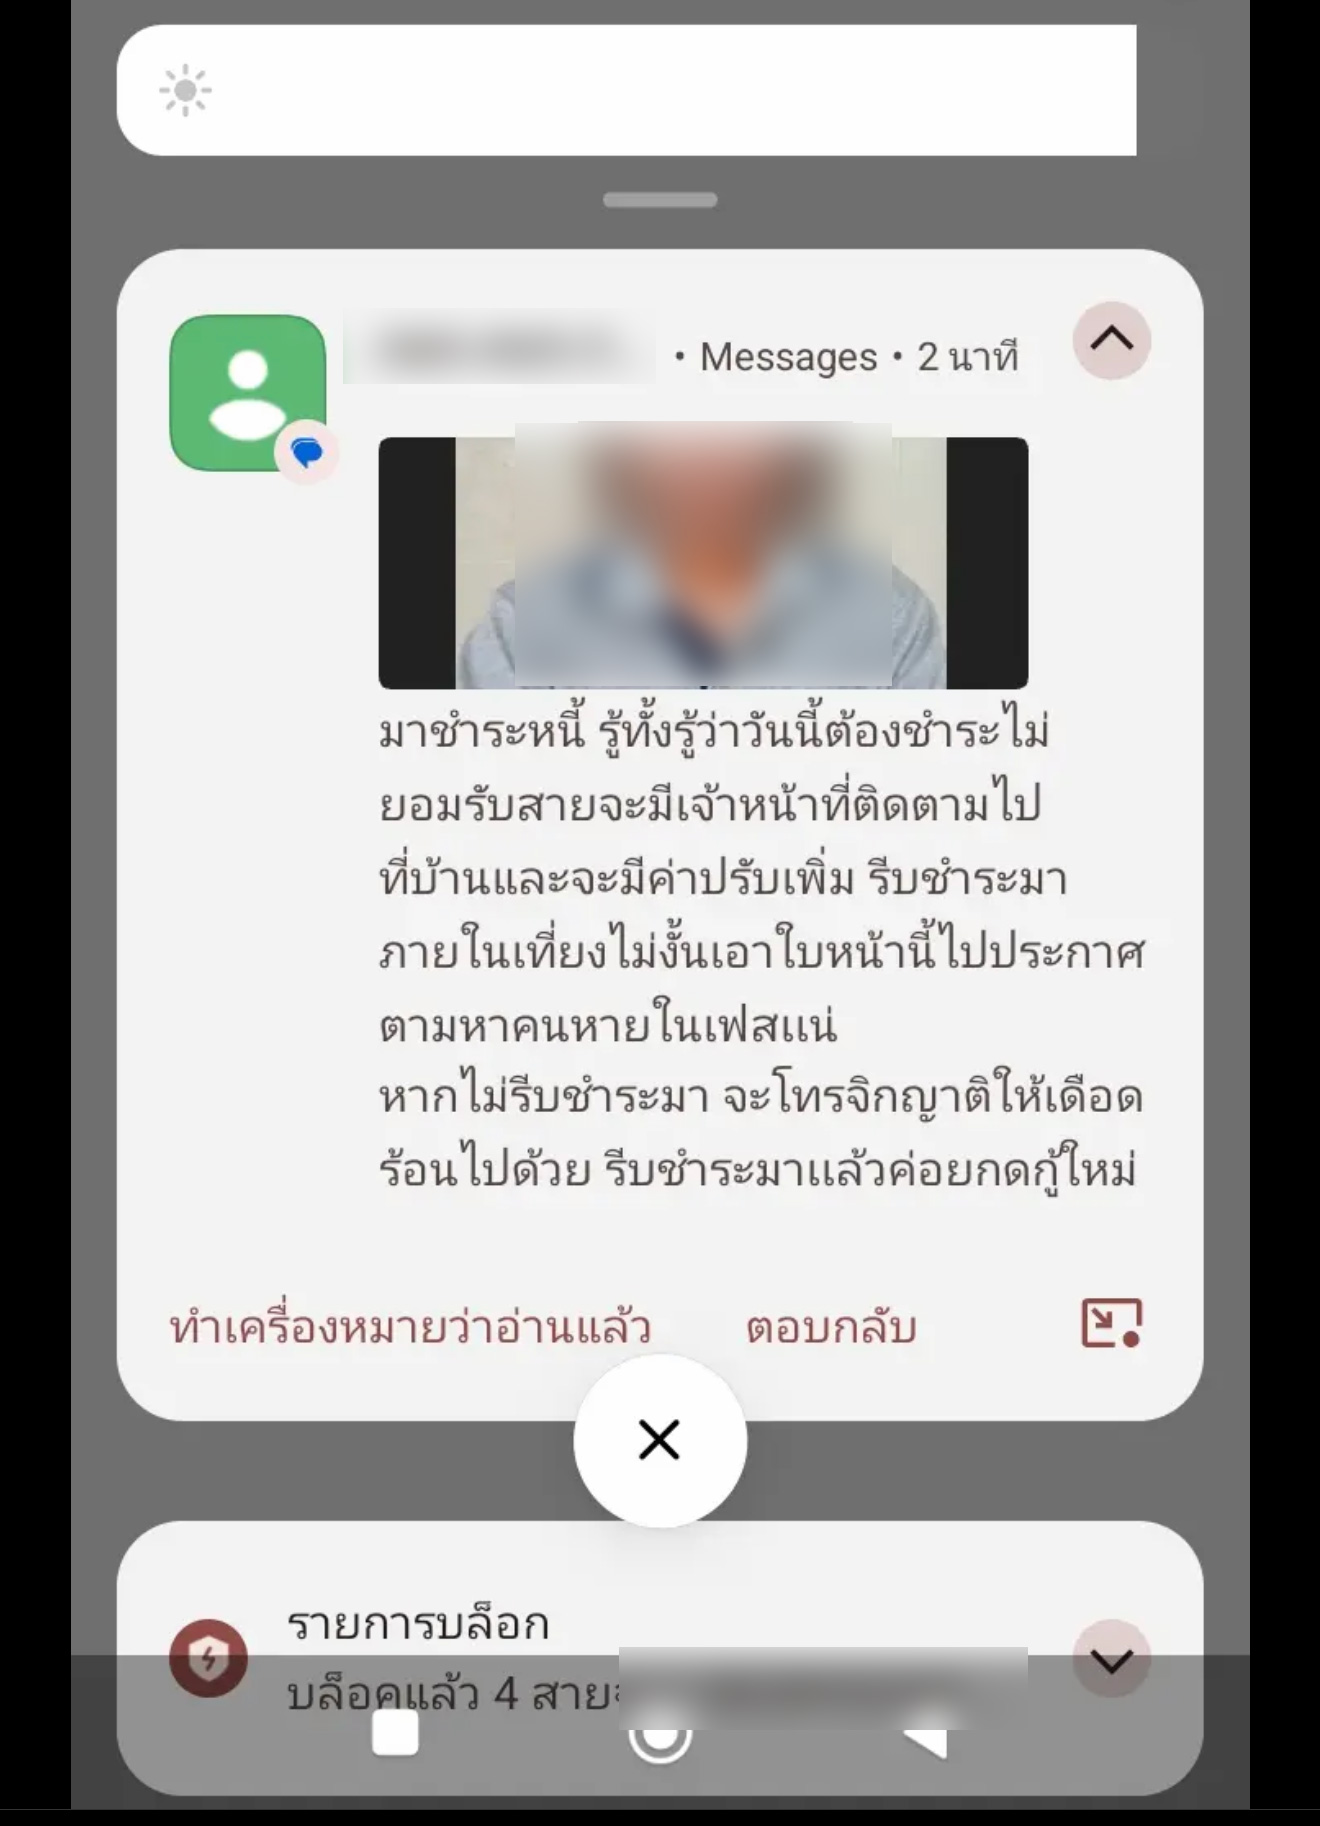
ตำรวจไซเบอร์เตือนเมื่อ 21 ส.ค. 69 ว่าแก๊งเงินกู้ออนไลน์เก็บบัตรประชาชน ทะเบียนบ้าน สมุดบัญชี เซลฟี่ และสแกนใบหน้า แล้วนำไปใช้ข่มขู่ โพสต์ประจาน และส่งข้อความถึงญาติเเละเพื่อนร่วมงาน
ในระดับโลก McAfee Labs พบแอปฯ กู้เงินกลุ่ม “SpyLoan” 15 แอปฯ บน Google Play ยอดติดตั้งรวมกว่า 8 ล้านครั้ง ขอสิทธิ์รายชื่อ SMS กล้อง และตำแหน่ง แล้วใช้ข้อมูลเหล่านี้ขู่กรรโชก โดยไทยเป็นหนึ่งในประเทศที่ถูกระบุว่าได้รับผลกระทบ
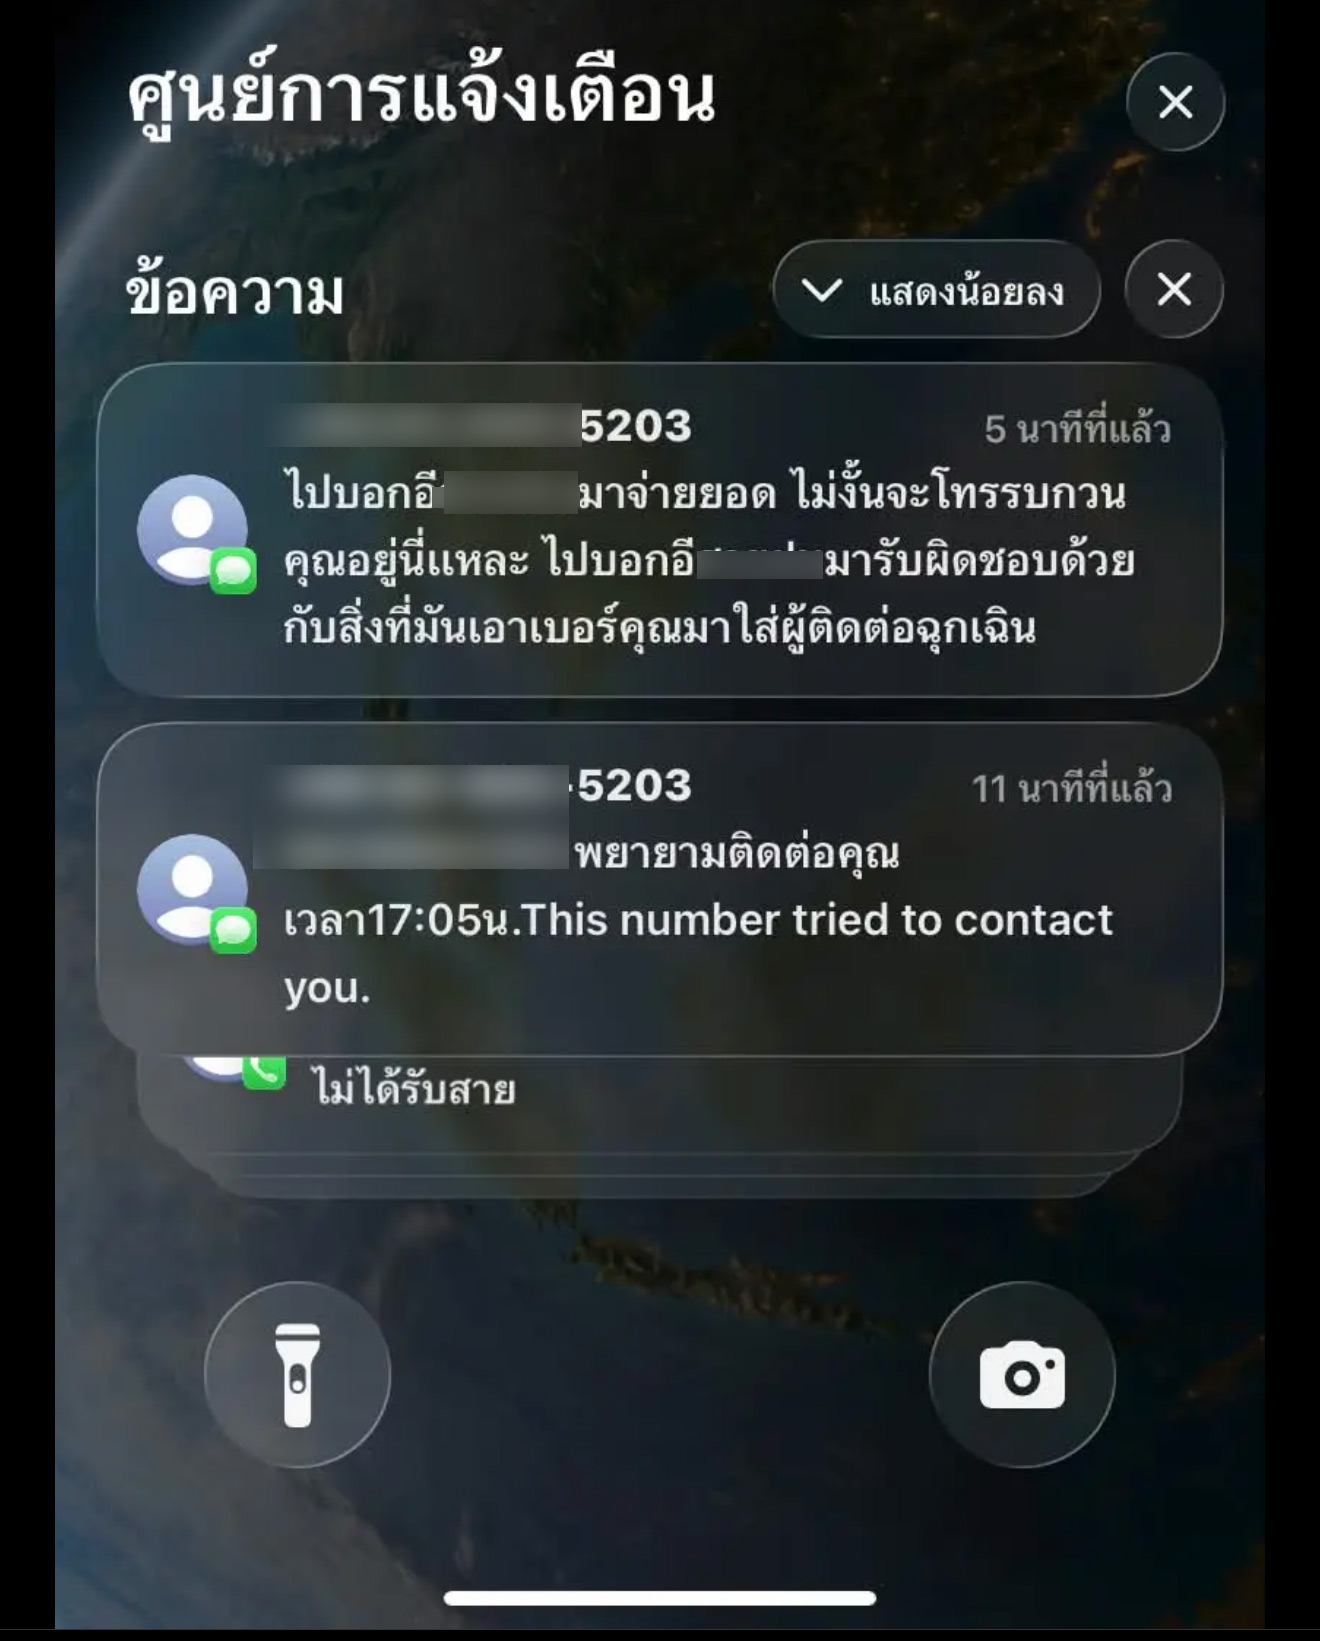
ในเคสคุณแพร (นามสมมติ) รูปใบหน้าที่แก๊งส่งกลับมาขู่ใน SMS เป็นภาพผู้หญิงสวมยูนิฟอร์มทำงาน ซึ่งสอดคล้องกับรูปแบบการใช้ภาพยืนยันตัวตนที่ถูกเก็บไปตอนสมัคร
ทวงหนี้แบบไหน “ผิดกฎหมาย” ตาม พ.ร.บ.การทวงถามหนี้ 2558
- ติดต่อทวงได้ วันจันทร์–ศุกร์ 08.00–20.00 น. และวันหยุดราชการ 08.00–18.00 น.
- ทวงได้ ไม่เกินวันละ 1 ครั้ง
- ห้ามข่มขู่ ใช้ความรุนแรง หรือทำให้เสียหายต่อร่างกาย ชื่อเสียง หรือทรัพย์สิน
- ห้ามใช้วาจาดูหมิ่น ลูกหนี้หรือบุคคลอื่น
- ห้ามเปิดเผยเรื่องหนี้ ให้ผู้อื่นที่ไม่เกี่ยวข้องรู้
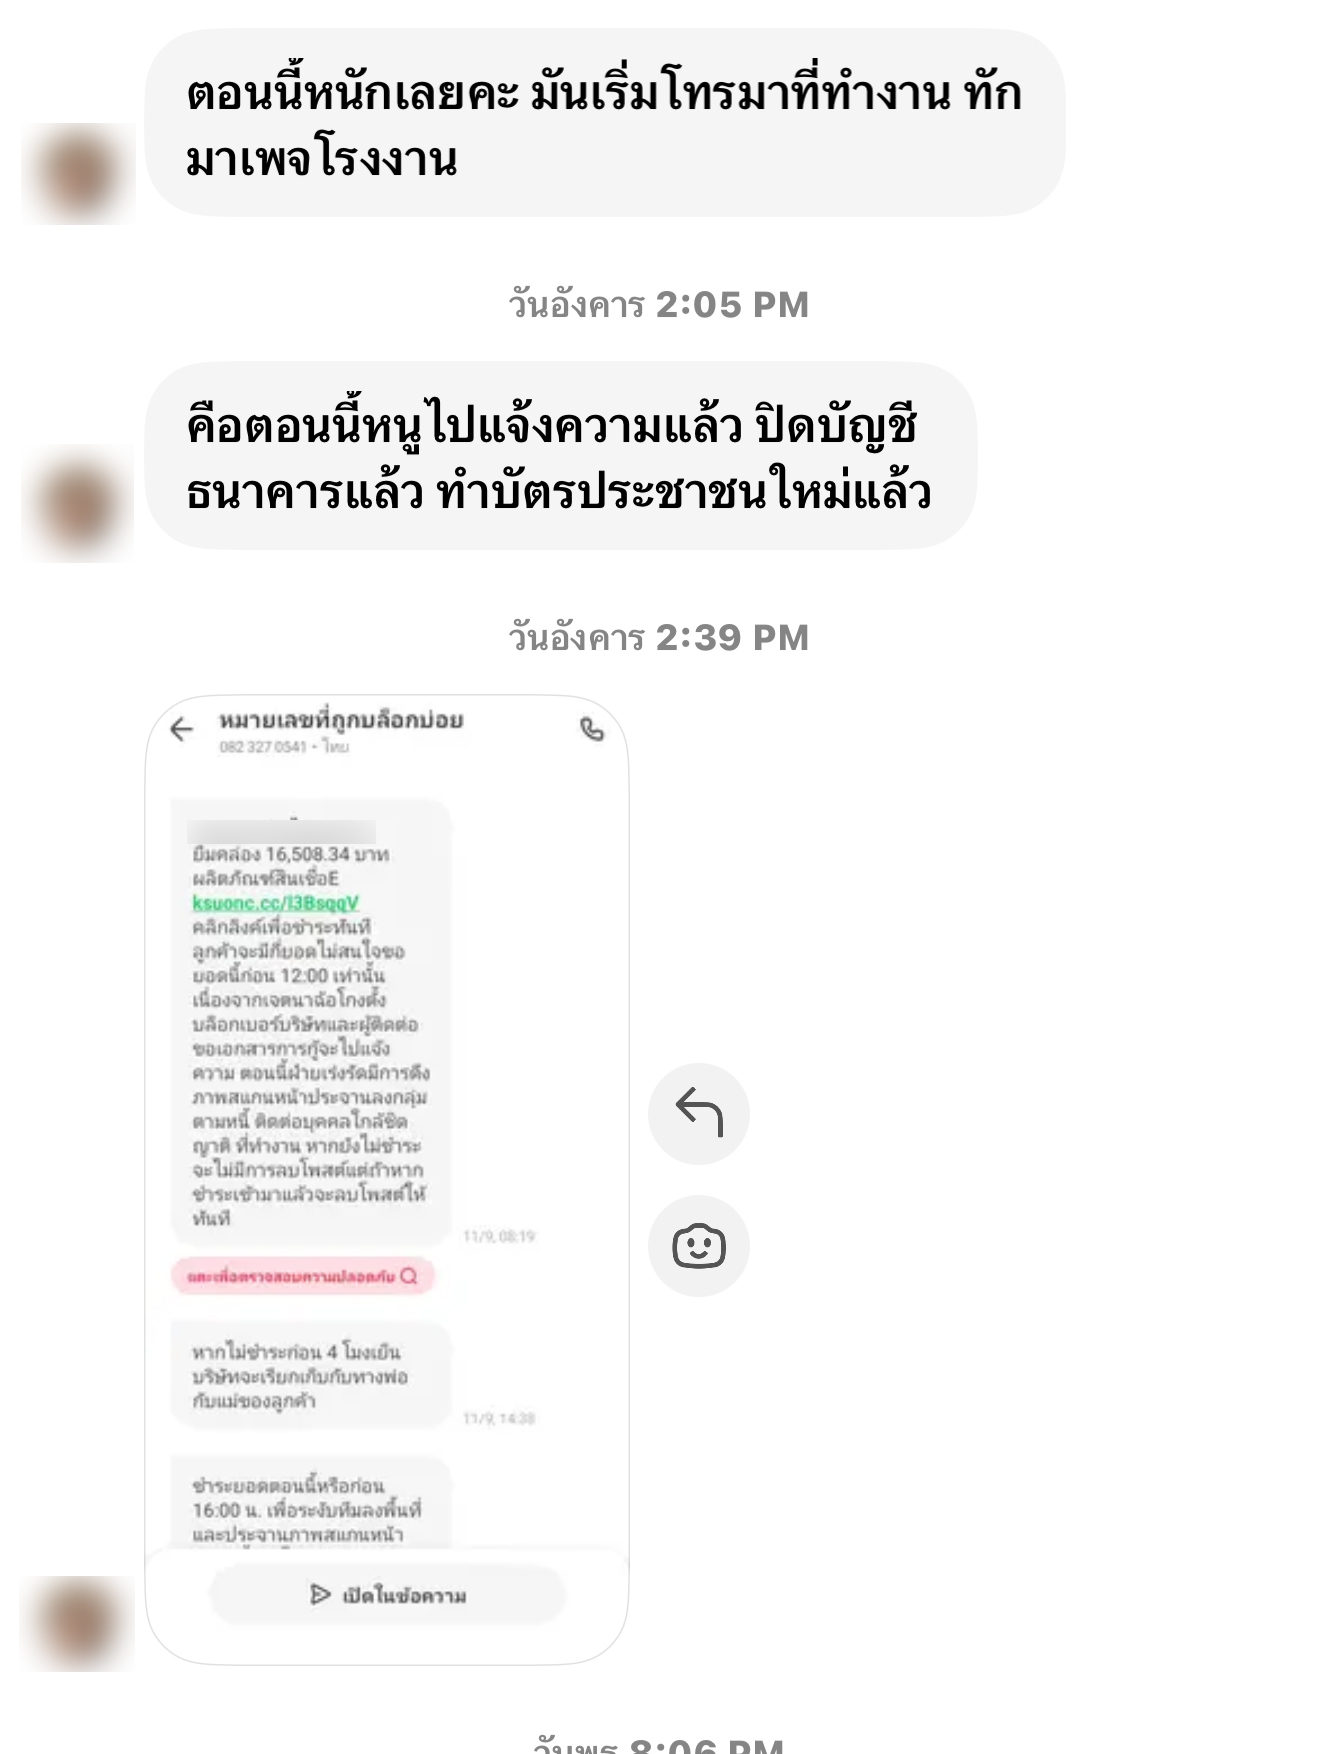
เทียบกับเคสนี้ มิจฉาชีพโทรทั้งวันหลายเบอร์ เกินกว่าที่กฎหมายกำหนด, ขู่ประจานใบหน้า ทำลายชื่อเสียง, ส่งคำหยาบไปหาผู้ติดต่อฉุกเฉิน ,ติดต่อที่ทำงานและเพจโรงงาน เข้าข่ายผิดตาม พ.ร.บ.การทวงถามหนี้หลายข้อ
โทษ การทวงหนี้รุนแรงมีโทษจำคุกได้ถึง 1 ปี หรือปรับไม่เกิน 100,000 บาท และการเรียกดอกเบี้ยเกินอัตรามีโทษจำคุกไม่เกิน 2 ปี หรือปรับไม่เกิน 200,000 บาท นอกจากนี้การประกอบธุรกิจสินเชื่อโดยไม่ได้รับอนุญาตก็เป็นความผิดแยกอีกกระทง
คำขู่แต่ละข้อ จริงหรือไม่ ?
คำขู่ จะส่งทีมลงพื้นที่บ้าน ความจริง การทวงต้องอยู่ในกรอบกฎหมาย การข่มขู่ด้วยการไปบ้านเพื่อให้กลัวเป็นการทวงหนี้ที่ผิด พ.ร.บ.
คำขู่ จะเอาหน้าไปประกาศคนหาย ประจานลงกลุ่ม ความจริง การเปิดเผยหนี้และทำให้เสียชื่อเสียงผิด พ.ร.บ.ทวงถามหนี้ และอาจผิดฐานหมิ่นประมาทโดยการโฆษณา
คำขู่ จะแจ้งความฉ้อโกง ความจริง หนี้ทางแพ่งที่จ่ายไม่ไหวโดยทั่วไปไม่ใช่การฉ้อโกง และผู้ปล่อยกู้ที่ไม่ได้รับอนุญาตและคิดดอกเกินอัตราเองก็มีความผิดทางอาญา
คำขู่ จะเรียกเก็บกับพ่อแม่ ความจริง พ่อแม่ไม่ได้เป็นคู่สัญญาหรือผู้ค้ำประกัน การทวงกับบุคคลอื่นเพื่อกดดันเป็นสิ่งต้องห้าม
คำขู่ จ่ายแล้วจะลบโพสต์ให้ ความจริง ตำรวจไซเบอร์เตือนว่าแก๊งมักสร้างค่าใช้จ่ายใหม่ไม่รู้จบ เช่น ค่าลบโพสต์ จ่ายแล้วไม่จบ
7 ขั้นตอนเมื่อพลาดกู้เงินผ่านเเก๊งเงินกู้เถื่อน
1. หยุดจ่ายเงินเพิ่มเพียงเพราะถูกข่มขู่
- หากได้รับข้อความข่มขู่ว่าจะประจานรูปภาพ โทรหาคนในครอบครัว หรือดำเนินคดีทันทีหากไม่โอนเงินเพิ่ม ผู้เสียหายควรหยุดตรวจสอบข้อเรียกร้องก่อน
- โดยเฉพาะคำขอให้จ่ายค่าลบข้อมูล ค่าปลดล็อกบัญชี หรือค่าธรรมเนียมเพื่อยุติการทวงหนี้ที่ไม่มีหลักฐานชัดเจน
- ไม่ควรกู้เงินจากแอปฯ อื่นมาโปะหนี้เพียงเพราะต้องการให้คำขู่ยุติลง เพราะอาจเพิ่มจำนวนเจ้าหนี้และความเสี่ยงต่อข้อมูลส่วนบุคคล
- อย่างไรก็ตาม ต้องแยกระหว่างการถูกหลอกเอาเงินกับการได้รับเงินกู้จริง
- หากมีเงินกู้เกิดขึ้นจริง อาจยังมีหน้าที่ชำระเงินต้นในส่วนที่กฎหมายรับรอง แม้ผู้ให้กู้จะเรียกเก็บดอกเบี้ยไม่ชอบด้วยกฎหมายหรือใช้วิธีทวงหนี้ที่ผิดกฎหมาย
- ควรเก็บเอกสารและให้หน่วยงานที่เกี่ยวข้องช่วยตรวจสอบยอดหนี้ แทนการสรุปเองว่าต้องจ่ายหรือไม่ต้องจ่ายทั้งหมด
2. เก็บหลักฐานก่อนถอนการติดตั้งแอป
- การรีบลบแอปฯ โดยไม่บันทึกอะไรไว้ อาจทำให้สูญเสียข้อมูลสำคัญที่ใช้พิสูจน์ความเสียหาย
- หลักฐานที่ควรเก็บ ได้แก่ ชื่อไลน์? ชื่อแอปฯ ชื่อผู้พัฒนา ภาพหน้าจอแอปฯ สิทธิ์ที่เคยอนุญาต เงื่อนไขสินเชื่อ ยอดเงินที่สมัคร ยอดเงินเข้าบัญชีจริง รายการเดินบัญชี สลิปโอนเงิน ข้อความข่มขู่ และหมายเลขโทรศัพท์ที่ติดต่อมา
- หากมีการโทรศัพท์ ควรจดวัน เวลา หมายเลข และสาระสำคัญของการสนทนา
- จัดเก็บหลักฐานลงในพื้นที่ที่เชื่อถือได้ และไม่เผยแพร่เอกสารที่เห็นเลขบัตรประชาชนหรือข้อมูลคนรอบตัว
- หากมีเหตุสงสัยว่าเครื่องถูกควบคุมจากระยะไกล ควรใช้อุปกรณ์อื่นที่ปลอดภัยเพื่อขอความช่วยเหลือ แทนการเปิดแอปต้องสงสัยซ้ำหลายครั้ง
3. ปิดสิทธิ์แอปฯ และตรวจสอบความปลอดภัยโทรศัพท์
- ผู้ใช้ Android สามารถเข้าเมนูการตั้งค่า เลือกแอปฯ ต้องสงสัย แล้วตรวจสอบสิทธิ์ เช่น รายชื่อผู้ติดต่อ รูปภาพ กล้อง และตำแหน่ง
- ควรตรวจสอบสิทธิ์พิเศษด้วย เช่น บริการช่วยการเข้าถึง หรือ Accessibility และสิทธิ์ผู้ดูแลอุปกรณ์ เพราะสิทธิ์เหล่านี้อาจทำให้แอปฯอันตรายมีความสามารถมากกว่าการอ่านข้อมูลทั่วไป
- หลังจากบันทึกหลักฐานแล้ว ให้ถอนการติดตั้งแอปฯ ที่ไม่เชื่อถือ และตรวจสอบด้วย Google Play Protect รวมถึงอัปเดตระบบปฏิบัติการ
- สำหรับ iPhone ให้ตรวจสอบแอปที่ติดตั้ง สิทธิ์การเข้าถึงข้อมูล และการตั้งค่าความเป็นส่วนตัวผ่านเมนูของระบบ
- หากพบอาการผิดปกติที่บ่งชี้ว่าอาจมีมัลแวร์ เช่น แอปฯ ต้องสงสัยกลับมาติดตั้งเอง มีการเข้าถึงบัญชีโดยไม่ได้อนุญาต หรือเครื่องถูกควบคุมผิดปกติ ควรให้ผู้เชี่ยวชาญตรวจสอบ
- ในบางกรณีอาจจำเป็นต้องรีเซ็ตเครื่องหลังสำรองข้อมูลที่จำเป็นอย่างปลอดภัย แต่การรีเซ็ตไม่ได้หมายความว่าข้อมูลที่ส่งออกไปก่อนหน้านั้นจะกลับคืนมา
4. ติดต่อธนาคารและเปลี่ยนรหัสผ่านจากอุปกรณ์ที่ปลอดภัย
- หากแอปฯ เงินกู้ต้องสงสัยเคยอยู่ในเครื่องเดียวกับแอปธนาคาร ควรประเมินความเสี่ยงด้านบัญชีโดยเร็ว
- ติดต่อธนาคารผ่านหมายเลขทางการ หรือช่องทางที่ตรวจสอบได้ด้วยตนเอง ไม่ใช้หมายเลขที่ผู้ทวงหนี้ส่งมาให้
- แจ้งรายละเอียดว่ามีการติดตั้งแอปฯ ที่น่าสงสัยและอาจมีการอนุญาตสิทธิ์เข้าถึงข้อมูลในเครื่อง
- ขอให้ธนาคารตรวจสอบรายการผิดปกติ และสอบถามเรื่องมาตรการชั่วคราวเพื่อป้องกันการใช้งานบัญชีโดยไม่ได้รับอนุญาต หากมีความเสี่ยง
- จากนั้นใช้โทรศัพท์หรือคอมพิวเตอร์ที่เชื่อถือได้ในการเปลี่ยนรหัสผ่านที่จำเป็น โดยให้ความสำคัญกับอีเมลหลัก บัญชีธนาคาร และบัญชีที่ใช้รหัสผ่านซ้ำกัน
- ตรวจสอบอุปกรณ์ที่เข้าสู่ระบบและวิธีการยืนยันตัวตนที่ผูกอยู่กับบัญชีด้วย
- หากมีเงินถูกโอนออกไปโดยไม่ได้อนุญาต ต้องแจ้งธนาคารและตำรวจทันที ไม่ควรรอให้ตรวจสอบโทรศัพท์ครบทุกขั้นตอนก่อน
5. หากข้อมูลบัตรประชาชนรั่ว สามารถขอทำบัตรใหม่ได้หรือไม่ ?
นี่คือประเด็นที่สำคัญเป็นพิเศษสำหรับประชาชน
- เลขหลังบัตรประชาชน หรือ Laser ID เป็นข้อมูลบนบัตรที่มีบทบาทในกระบวนการตรวจสอบตัวตนบางประเภท
- เมื่อบุคคลอื่นได้ภาพบัตรประชาชนไป จึงอาจมีความเสี่ยงที่ข้อมูลดังกล่าวจะถูกนำไปแอบอ้างร่วมกับข้อมูลส่วนบุคคลอื่น
- กรมการปกครองเคยชี้แจงเมื่อวันที่ 15 มีนาคม 2569 ว่า หากมีเหตุจำเป็น เช่น ข้อมูลบนบัตรอาจถูกนำไปใช้ในทางมิชอบ ประชาชนสามารถติดต่อสำนักทะเบียนอำเภอหรือเขตเพื่อยื่นขอทำบัตรประชาชนใหม่ได้ โดยเจ้าหน้าที่จะพิจารณาตามระเบียบ และมีค่าธรรมเนียมตามกฎหมาย
- เมื่อได้รับบัตรใหม่ เลขประชาชน 13 หลักจะไม่เปลี่ยน แต่เลขหลังบัตรจะเปลี่ยน
ดังนั้น หากเคยส่งภาพด้านหน้าและด้านหลังบัตรไปยังแอปฯ ที่น่าสงสัย การติดต่อสำนักทะเบียนเพื่อสอบถามเรื่องเปลี่ยนบัตรจึงเป็นมาตรการลดความเสี่ยงที่ควรพิจารณา ผู้ที่ไม่แน่ใจสามารถสอบถามศูนย์ตอบปัญหางานทะเบียนและบัตร โทรศัพท์ 1548 ก่อนเดินทาง
อย่างไรก็ตาม การเปลี่ยนบัตรไม่ได้ทำให้ข้อมูลอื่นที่รั่วออกไปถูกลบออกจากระบบภายนอก และไม่ได้รับประกันว่าจะป้องกันการแอบอ้างตัวตนทุกวิธีได้ จึงต้องติดตามความผิดปกติของบัญชีและการใช้ข้อมูลส่วนบุคคลต่อไป
6. แจ้งความและแจ้งคนใกล้ตัว
- เมื่อถูกหลอกโอนเงิน ถูกข่มขู่ หรือพบว่าข้อมูลส่วนบุคคลถูกนำไปใช้ในทางมิชอบ ควรแจ้งเจ้าหน้าที่ตำรวจพร้อมหลักฐานที่รวบรวมไว้
- ช่องทางหนึ่งคือสายด่วนตำรวจไซเบอร์ 1441 รวมถึงการแจ้งความที่สถานีตำรวจ
- หากมีบุคคลข่มขู่ว่าจะมาทำร้ายถึงที่พักหรือสถานที่ทำงาน ควรคำนึงถึงความปลอดภัยก่อน ไม่เผชิญหน้าหรือออกไปเจรจาลำพัง หากเกิดเหตุฉุกเฉินให้โทร 191
- ผู้เสียหายควรแจ้งคนในครอบครัวหรือบุคคลที่อาจได้รับการติดต่อว่า มีผู้ไม่หวังดีอาจนำชื่อและข้อมูลไปใช้ข่มขู่
- ขอให้คนใกล้ตัวหลีกเลี่ยงการโอนเงิน การเปิดลิงก์ต้องสงสัย และการเผยแพร่ภาพที่ละเมิดความเป็นส่วนตัว
- หากได้รับข้อความคุกคาม ขอให้เก็บหลักฐานไว้และส่งต่อให้ผู้เสียหายหรือเจ้าหน้าที่ตามความเหมาะสม
7. ตรวจสอบบัญชี สินเชื่อ และความเสียหายอย่างต่อเนื่อง
- หลังจากแก้ไขปัญหาเฉพาะหน้าแล้ว ควรติดตามความเสี่ยงที่อาจเกิดขึ้นภายหลัง
- ตรวจสอบรายการเดินบัญชี การแจ้งเตือนธุรกรรม และการเข้าสู่ระบบบัญชีสำคัญ
- หากสงสัยว่าข้อมูลส่วนบุคคลถูกนำไปสมัครสินเชื่อโดยไม่ได้รับอนุญาต ให้ติดต่อสถาบันการเงินที่เกี่ยวข้อง และพิจารณาตรวจข้อมูลเครดิตเพื่อค้นหาความผิดปกติ
- เก็บหมายเลขรับแจ้งเหตุ หมายเลขคดี และหลักฐานการติดต่อหน่วยงานต่าง ๆ ไว้เป็นชุดเดียวกัน
- สำหรับข้อพิพาทเรื่องเงินกู้ ดอกเบี้ย และการทวงหนี้ สามารถปรึกษาธนาคารแห่งประเทศไทยที่ 1213 สภาองค์กรของผู้บริโภคที่ 1502 หรือทนายความที่เชี่ยวชาญ
- หากยังมีข้อความข่มขู่ต่อเนื่อง ควรส่งหลักฐานเพิ่มเติมให้พนักงานสอบสวน
เช็ก 5 สัญญาณเงินกู้ออนไลน์เถื่อน ป้องกันก่อนเป็นเหยื่อ
1.อนุมัติง่ายเกินจริง ติดแบล็กลิสต์ก็กู้ได้
2.ขอสิทธิ์รายชื่อ รูปภาพ ไมโครโฟน หรือตำแหน่ง
3.ไม่ระบุดอกเบี้ยต่อปี บอกแค่ยอดผ่อนรายวัน
4.โอนเงินไม่ครบ หรือเรียกค่าธรรมเนียมก่อน
5.ไม่มีชื่อบริษัท ใบอนุญาตที่ตรวจสอบได้ ตรวจที่เครื่องมือเช็กใบอนุญาตของธนาคารแห่งประเทศไทย
ภาครัฐทำอะไรอยู่บ้าง
รองโฆษกสำนักนายกรัฐมนตรีเปิดเผยเมื่อ 24 พ.ค. 2569 ว่า ตั้งแต่ ก.พ. 2568–20 พ.ค. 2569 ธปท. ส่งรายชื่อแอป 79 แอปให้กระทรวงดีอียื่นศาลปิดกั้น ตรวจพบ 57 แอปไม่จดทะเบียน และปิดกั้น URL ที่เกี่ยวกับการเรียกดอกเกินอัตราแล้ว 1,466 รายการ (1 ต.ค. 68–17 พ.ค. 69) แต่แก๊งที่ปล่อยกู้ผ่านไลน์ส่วนตัว แบบเคสนี้ยังตรวจจับยากกว่าแอปบนสโตร์
คำถามที่พบบ่อย
ไม่จ่ายเงินกู้เถื่อน จะโดนฟ้องไหม ?
ขึ้นกับข้อเท็จจริงแต่ละกรณี แนะนำให้ปรึกษาตำรวจ สภาองค์กรของผู้บริโภค หรือ ธปท. ทั้งนี้ข้อตกลงดอกเบี้ยเกินกฎหมายเป็นโมฆะ และผู้ปล่อยกู้ไม่มีใบอนุญาตเองก็อาจมีความผิด
แก๊งเงินกู้โทรหาที่ทำงาน ผิดไหม ?
การเปิดเผยเรื่องหนี้ให้บุคคลอื่นเพื่อกดดัน และการข่มขู่เรื่องงาน เข้าข่ายผิด พ.ร.บ.การทวงถามหนี้ 2558
ดอกเบี้ยเงินกู้สูงสุดตามกฎหมายเท่าไหร่ ?
เงินกู้ทั่วไปตามประมวลกฎหมายแพ่งฯ ไม่เกินร้อยละ 15 ต่อปี
ถูกทวงหนี้ข่มขู่ แจ้งที่ไหน ?
1441, thaipoliceonline.go.th, สถานีตำรวจในพื้นที่, ที่ว่าการอำเภอ คณะกรรมการกำกับการทวงถามหนี้จังหวัด และปรึกษา 1213