แอปฯ เงินกู้เถื่อนข่มขู่ถึงบ้าน ต้องทำอย่างไร ?
ถูกแอปฯ เงินกู้เถื่อนขู่ถึงบ้านและที่ทำงาน จ่ายแล้วหนี้ไม่ลด? สรุปสิทธิตามกฎหมายทวงถามหนี้ 5 ขั้นตอนแจ้ง 1441 และข้อควรระวังก่อนกู้
เรื่องจริงที่เกิดขึ้น
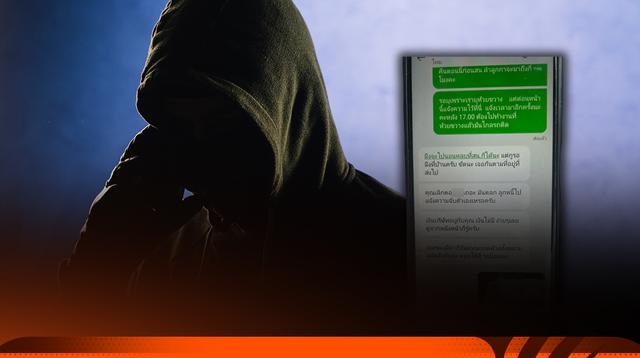
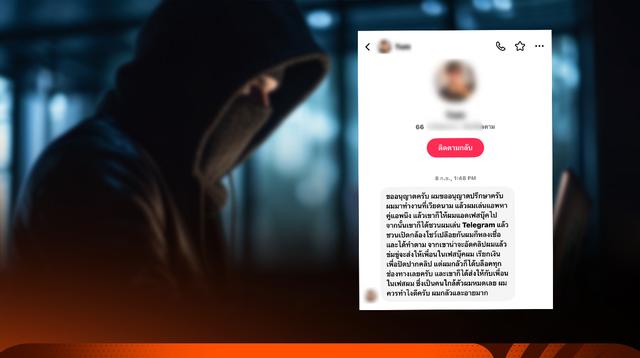
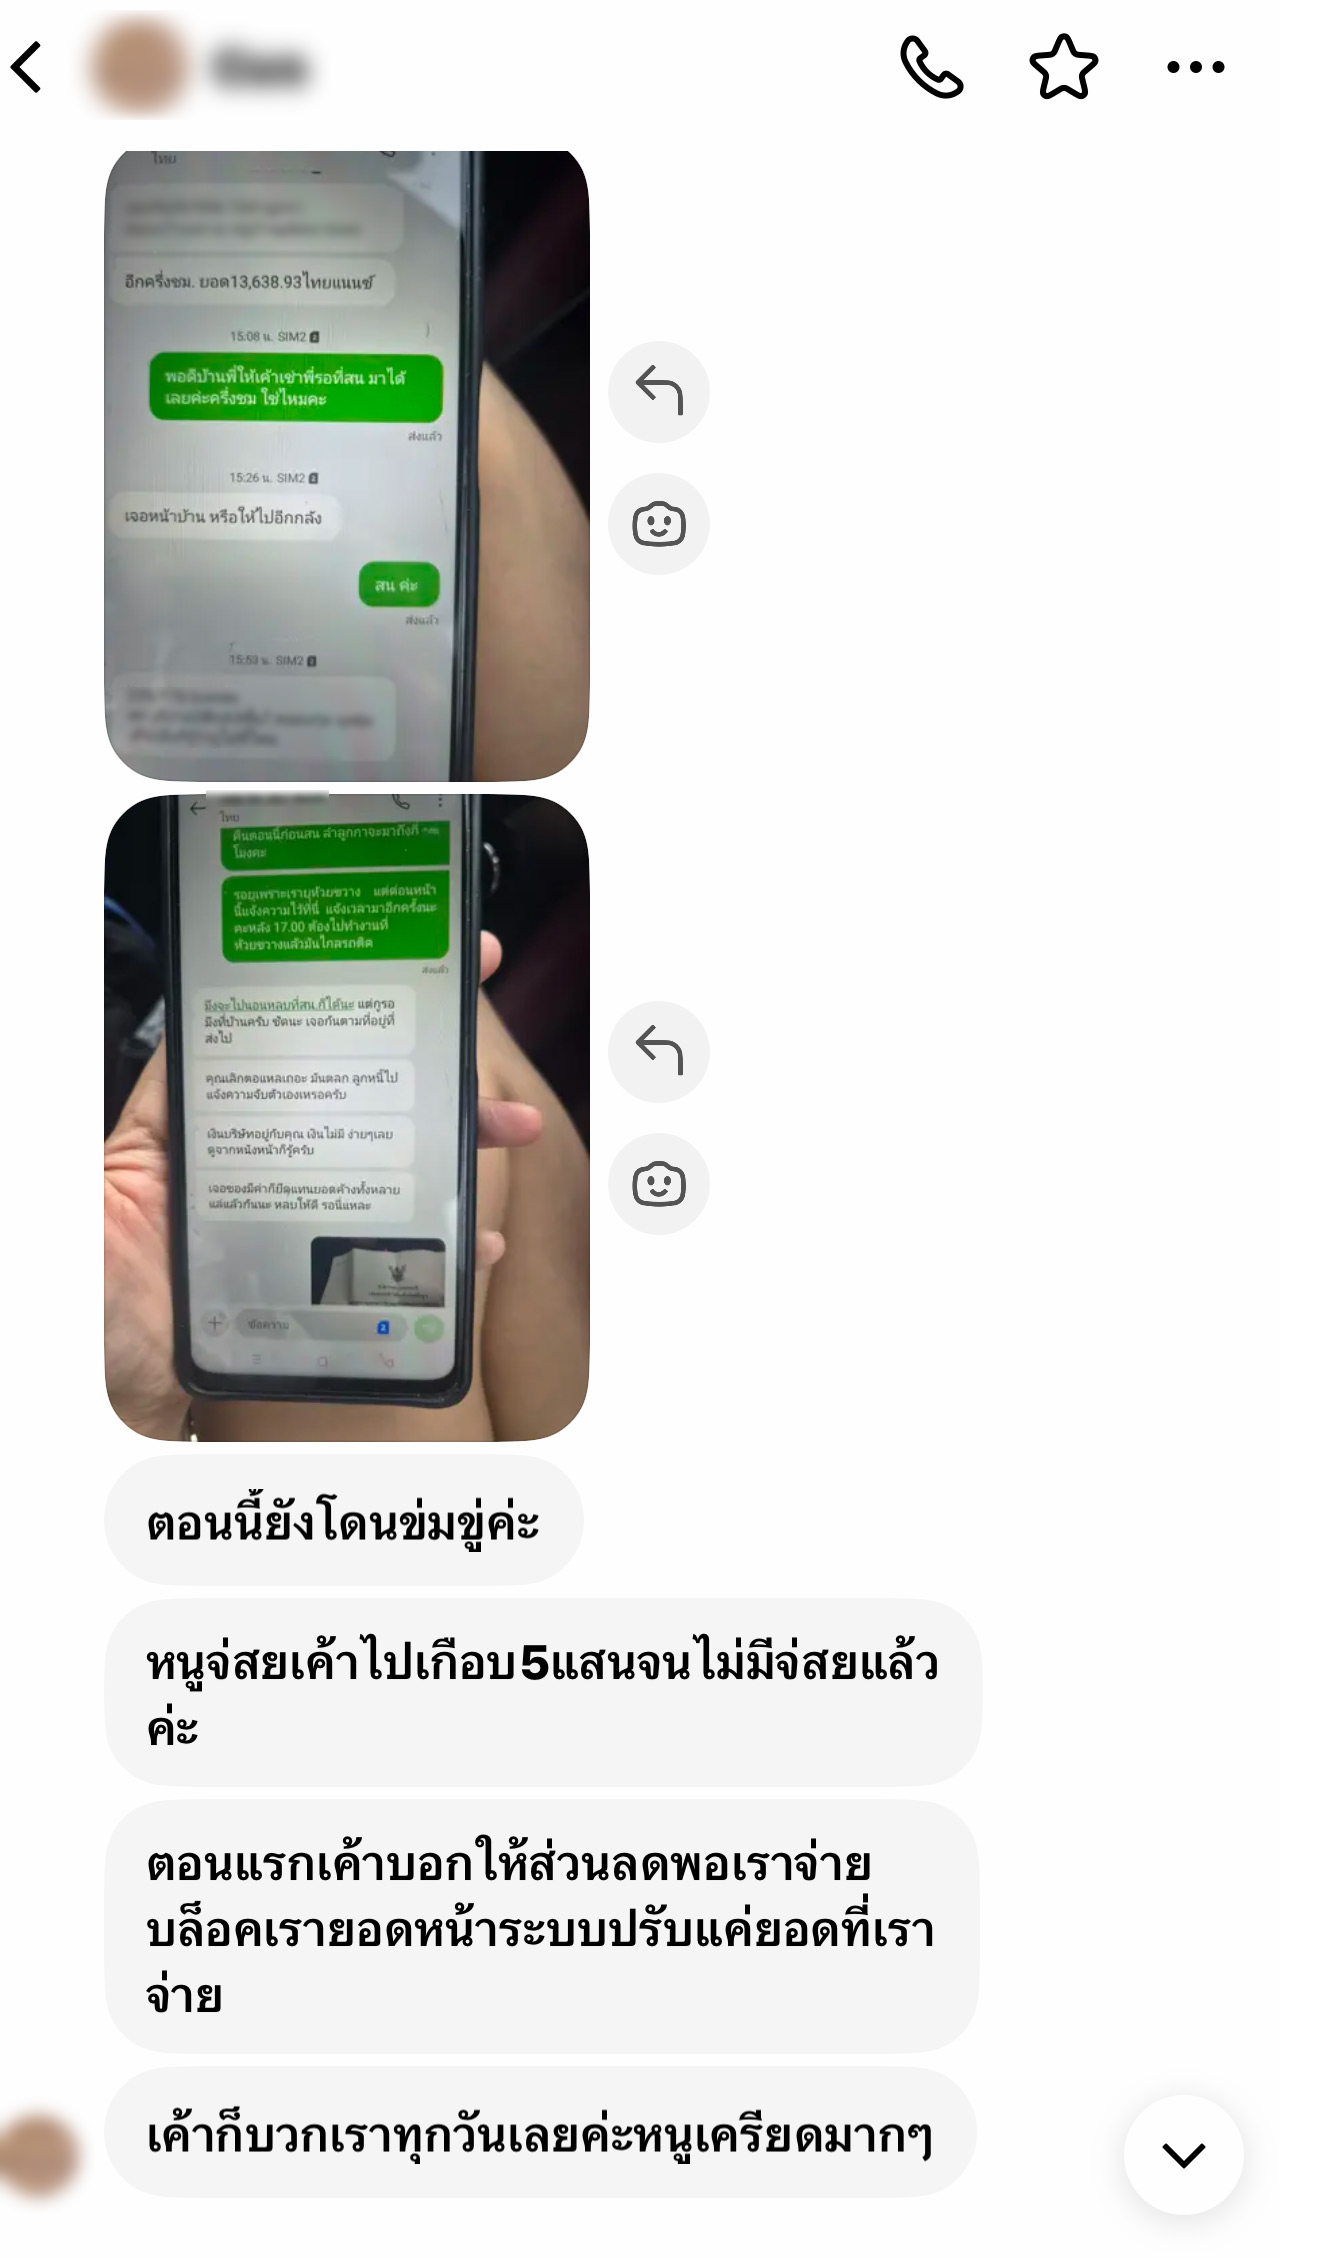
ผู้เสียหายคนหนึ่งส่งข้อความถึง Thai PBS Verify ขบวนการแอปฯ เงินกู้เถื่อนข่มขู่ ว่าจะมาถึงบ้าน หลักฐานที่ส่งมาคือ แชตที่ผู้ทวงหนี้ส่งที่อยู่บ้าน เรียกยอดค้าง ถามเวลาที่จะไปถึง ใช้คำหยาบ ขู่ว่าจะตามไปที่ทำงาน ขู่ยึดของมีค่า และส่งภาพเอกสารมีตราสัญลักษณ์ราชการมากดดัน เธอเล่าว่าถูกบอกว่าจะมีส่วนลดถ้าจ่าย แต่ยอดไม่ปิดและถูกบวกเพิ่มทุกวัน และจ่ายไปเกือบ 500,000 บาท
การทวงหนี้แบบไหนผิดกฎหมาย ?
การข่มขู่ ประจาน ดูหมิ่น หรือใช้ความรุนแรงในการทวงหนี้ผิด พ.ร.บ.การทวงถามหนี้ พ.ศ. 2558
กฎหมายห้ามทวงหนี้ในลักษณะประจาน พูดจาดูหมิ่น ข่มขู่ หรือใช้ความรุนแรง ทวงได้วันละ 1 ครั้ง วันจันทร์–ศุกร์ 08.00–20.00 น. และวันเสาร์–อาทิตย์ 08.00–18.00 น. โทษสูงสุดจำคุกไม่เกิน 5 ปี ปรับไม่เกิน 500,000 บาท ในกรณีรุนแรง
“จ่ายแล้วหนี้ไม่ปิด” เกิดขึ้นได้อย่างไร ?
มักเกิดจากการคิดดอกเบี้ย ค่าธรรมเนียมรายวันหรือรายครั้งสูง และเรียก ค่าปลดล็อกหรือส่วนลด ซ้ำ ๆ ทำให้ยอดไม่ลดจริง
สัญญาณที่ผู้เสียหายหลายคนเจอ ได้แก่ ยอดเพิ่มรายวัน โอนแล้วยอดคงเหลือไม่ลดตามที่คาด และถูกเสนอ ส่วนลดถ้าจ่ายตอนนี้ ซ้ำ ๆ ผู้เสียหายควรเก็บสลิปทุกใบ และขอรายการคำนวณหนี้ที่เป็นลายลักษณ์อักษรจากผู้ให้กู้ ที่ตรวจสอบตัวตนได้ หากผู้ให้กู้ไม่ยอมแสดง ถือเป็นสัญญาณอันตราย
เอกสารตราครุฑในแชตคือหมายศาลหรือไม่ ?
ภาพเอกสารที่ส่งมาทางแชตไม่ได้พิสูจน์ว่าเป็นหมายศาลจริง ให้ตรวจสอบกับศาลหรือตำรวจโดยตรง
การอ้างหน่วยงานรัฐเพื่อกดดันเป็นกลยุทธ์ที่พบบ่อยในมิจฉาชีพ หากไม่แน่ใจ ให้ติดต่อศาลที่ระบุหรือสถานีตำรวจด้วยตัวเอง ไม่ใช้เบอร์ที่มิจฉาชีพส่งให้
ถ้าเจ้าหนี้ขู่จะมาที่บ้านหรือที่ทำงาน ต้องทำอย่างไร ?
ไม่เผชิญหน้า ไม่เปิดประตูเพื่อโต้เถียง แจ้งคนใกล้ชิดให้ทราบ บันทึกหลักฐาน หากมีการคุกคามจริงโทรแจ้ง 191 และร้องเรียนที่ว่าการอำเภอ ที่ทำการปกครองจังหวัด หรือสถานีตำรวจ
ขั้นตอนแก้ไข 5 ข้อ
- หยุดโอนเงินเพิ่ม และไม่ตอบโต้ด้วยอารมณ์
- เก็บหลักฐานทั้งหมด (แชต เสียง สลิป เวลาที่ถูกทวง)
- แจ้ง 1441 และแจ้งความ
- ลบแอปฯ เงินกู้ เถื่อน เปลี่ยนรหัสผ่านทุกบัญชี
- ปรึกษาหน่วยงานรัฐ หรือ ทนายความจากสภาทนายความ เรื่องเงินต้นและดอกเบี้ยตามกฎหมาย
วิธีสังเกตแอปฯ เงินกู้เถื่อนก่อนกู้
1. ไม่แสดงตัวตนบริษัท
แอปฯ ที่ถูกกฎหมายต้องเป็นของผู้ให้บริการที่ได้รับใบอนุญาต และต้องระบุเงื่อนไขดอกเบี้ยชัดเจน แอปฯ เถื่อนมักมีรายละเอียดคลุมเครือ เเละมีเงื่อนไขที่ไม่ชัดเจน ใช้คำโฆษณาเกินจริง เช่น ใช้แค่บัตรประชาชน หรือ ไม่ต้องเช็กเครดิต
สิ่งที่ควรตรวจสอบ
- ไม่มีชื่อนิติบุคคล ที่อยู่ หรือช่องทางติดต่อจริง
- ชื่อแอปฯ สะกดผิดหรือผสมคำต่างประเทศแปลก ๆ
- ชื่อคล้ายผู้ให้บริการ ที่มีใบอนุญาต มิจฉาชีพมักตั้งชื่อเลียนแบบ หรือสวมรอยเป็นผู้ได้รับอนุญาต
- การใส่ชื่อหน่วยงานรัฐไม่ใช่หลักฐานว่าถูกต้อง เมื่อพฤษภาคม 2569 มีรายงานว่า สคบ. ตรวจพบแอปฯเงินกู้ที่แอบอ้างชื่อ สคบ. ธปท. และ ก.ล.ต. เพื่อส่งให้ ธปท. และกระทรวงดีอีดำเนินคดี
2. ขอสิทธิ์เข้าถึงรายชื่อผู้ติดต่อและรูปภาพ
สินเชื่อไม่ต้องใช้รายชื่อเพื่อนหรือรูปในเครื่องของคุณเพื่ออนุมัติ แอปฯ เถื่อนเอาข้อมูลเหล่านี้ไปเป็น ตัวประกัน ทวงหนี้ ผู้เสียหายจำนวนมากถูกทวงหนี้ไปถึงคนรู้จักหรือครอบครัว
ถ้าแอปฯ บังคับให้อนุญาตสิทธิ์เหล่านี้ก่อนจึงใช้งานได้ ให้ปฏิเสธและไม่กู้ ถ้าติดตั้งไปแล้ว ไปที่การตั้งค่า จากนั้นการอนุญาตแอปฯ แล้วปิดสิทธิ์เข้าถึงข้อมูล พร้อมตั้งค่าความเป็นส่วนตัวในสื่อสังคมออนไลน์ด้วย
3. ให้โอนค่าธรรมเนียมก่อนรับเงิน
มี 2 รูปแบบ ควรแยกให้ออก
- หักเงินก่อนถึงมือ: กรณีที่พบบ่อย ขอกู้ 2,000 บาท แต่ได้รับโอนเพียง 1,200 บาท โดยอ้างว่าเป็นค่าธรรมเนียม ขณะที่ต้องคืนเต็ม 2,000 บาท
- ให้โอนก่อนรับเงิน: แอปฯ บอกว่าอนุมัติแล้ว แต่ต้องจ่าย ค่าธรรมเนียม ค่าประกัน ค่าปลดล็อกวงเงินก่อน แล้วเงินกู้ไม่มาจริง
- หลักง่าย ๆ: ผู้ให้กู้ที่ถูกต้องไม่ควรให้คุณจ่ายเงินก้อนใหม่เพื่อ ปลดล็อกเงินกู้ ถ้าต้องโอนก่อน ให้หยุดทันที
4. ดอกเบี้ยสูงผิดปกติ
ตัวเลขที่โชว์ตอนสมัคร กับที่เรียกเก็บจริงมักไม่ตรงกัน ผู้เสียหายหลายคนให้การตรงกันว่า ตอนสมัครบอกดอกเบี้ยร้อยละ 20 เหยื่ออาจเข้าใจว่าเป็นรายปี แต่ตอนชำระกลายเป็นร้อยละ 20 ต่อเดือน หรือต้องชำระรายสัปดาห์
สิ่งที่ควรทำก่อนจะกู้
- ถามให้ชัดว่าเป็น ต่อปี ต่อเดือน หรือต่อสัปดาห์ และรวมค่าธรรมเนียมทั้งหมดเท่าไร
- คำนวณยอดที่ต้องคืนทั้งหมดก่อนกดยอมรับ
- เช็กเพดานดอกเบี้ยของสินเชื่อแต่ละประเภทจากแหล่งทางการของ ธปท. อีกชั้น
สัญญาณเสริม: ปิดยอดหนี้ไม่ได้ แม้จะมีเงินจ่าย แอปฯ อ้างว่าระบบขัดข้อง แล้วดอกเบี้ยยังเดินต่อ
5. กดดันให้รีบตัดสินใจ
การเร่งเวลา เช่น อนุมัติภายใน 10 นาที , สิทธิ์หมดวันนี้ , โอนทันที ทำให้คุณไม่มีเวลาอ่านสัญญา ผู้ให้กู้จริงพร้อมให้เวลาอ่านเงื่อนไข ถ้าถูกเร่ง ให้เลื่อนการตัดสินใจออกไปอย่างน้อยหนึ่งวัน
ตรวจรายชื่อผู้ให้บริการที่มีใบอนุญาต
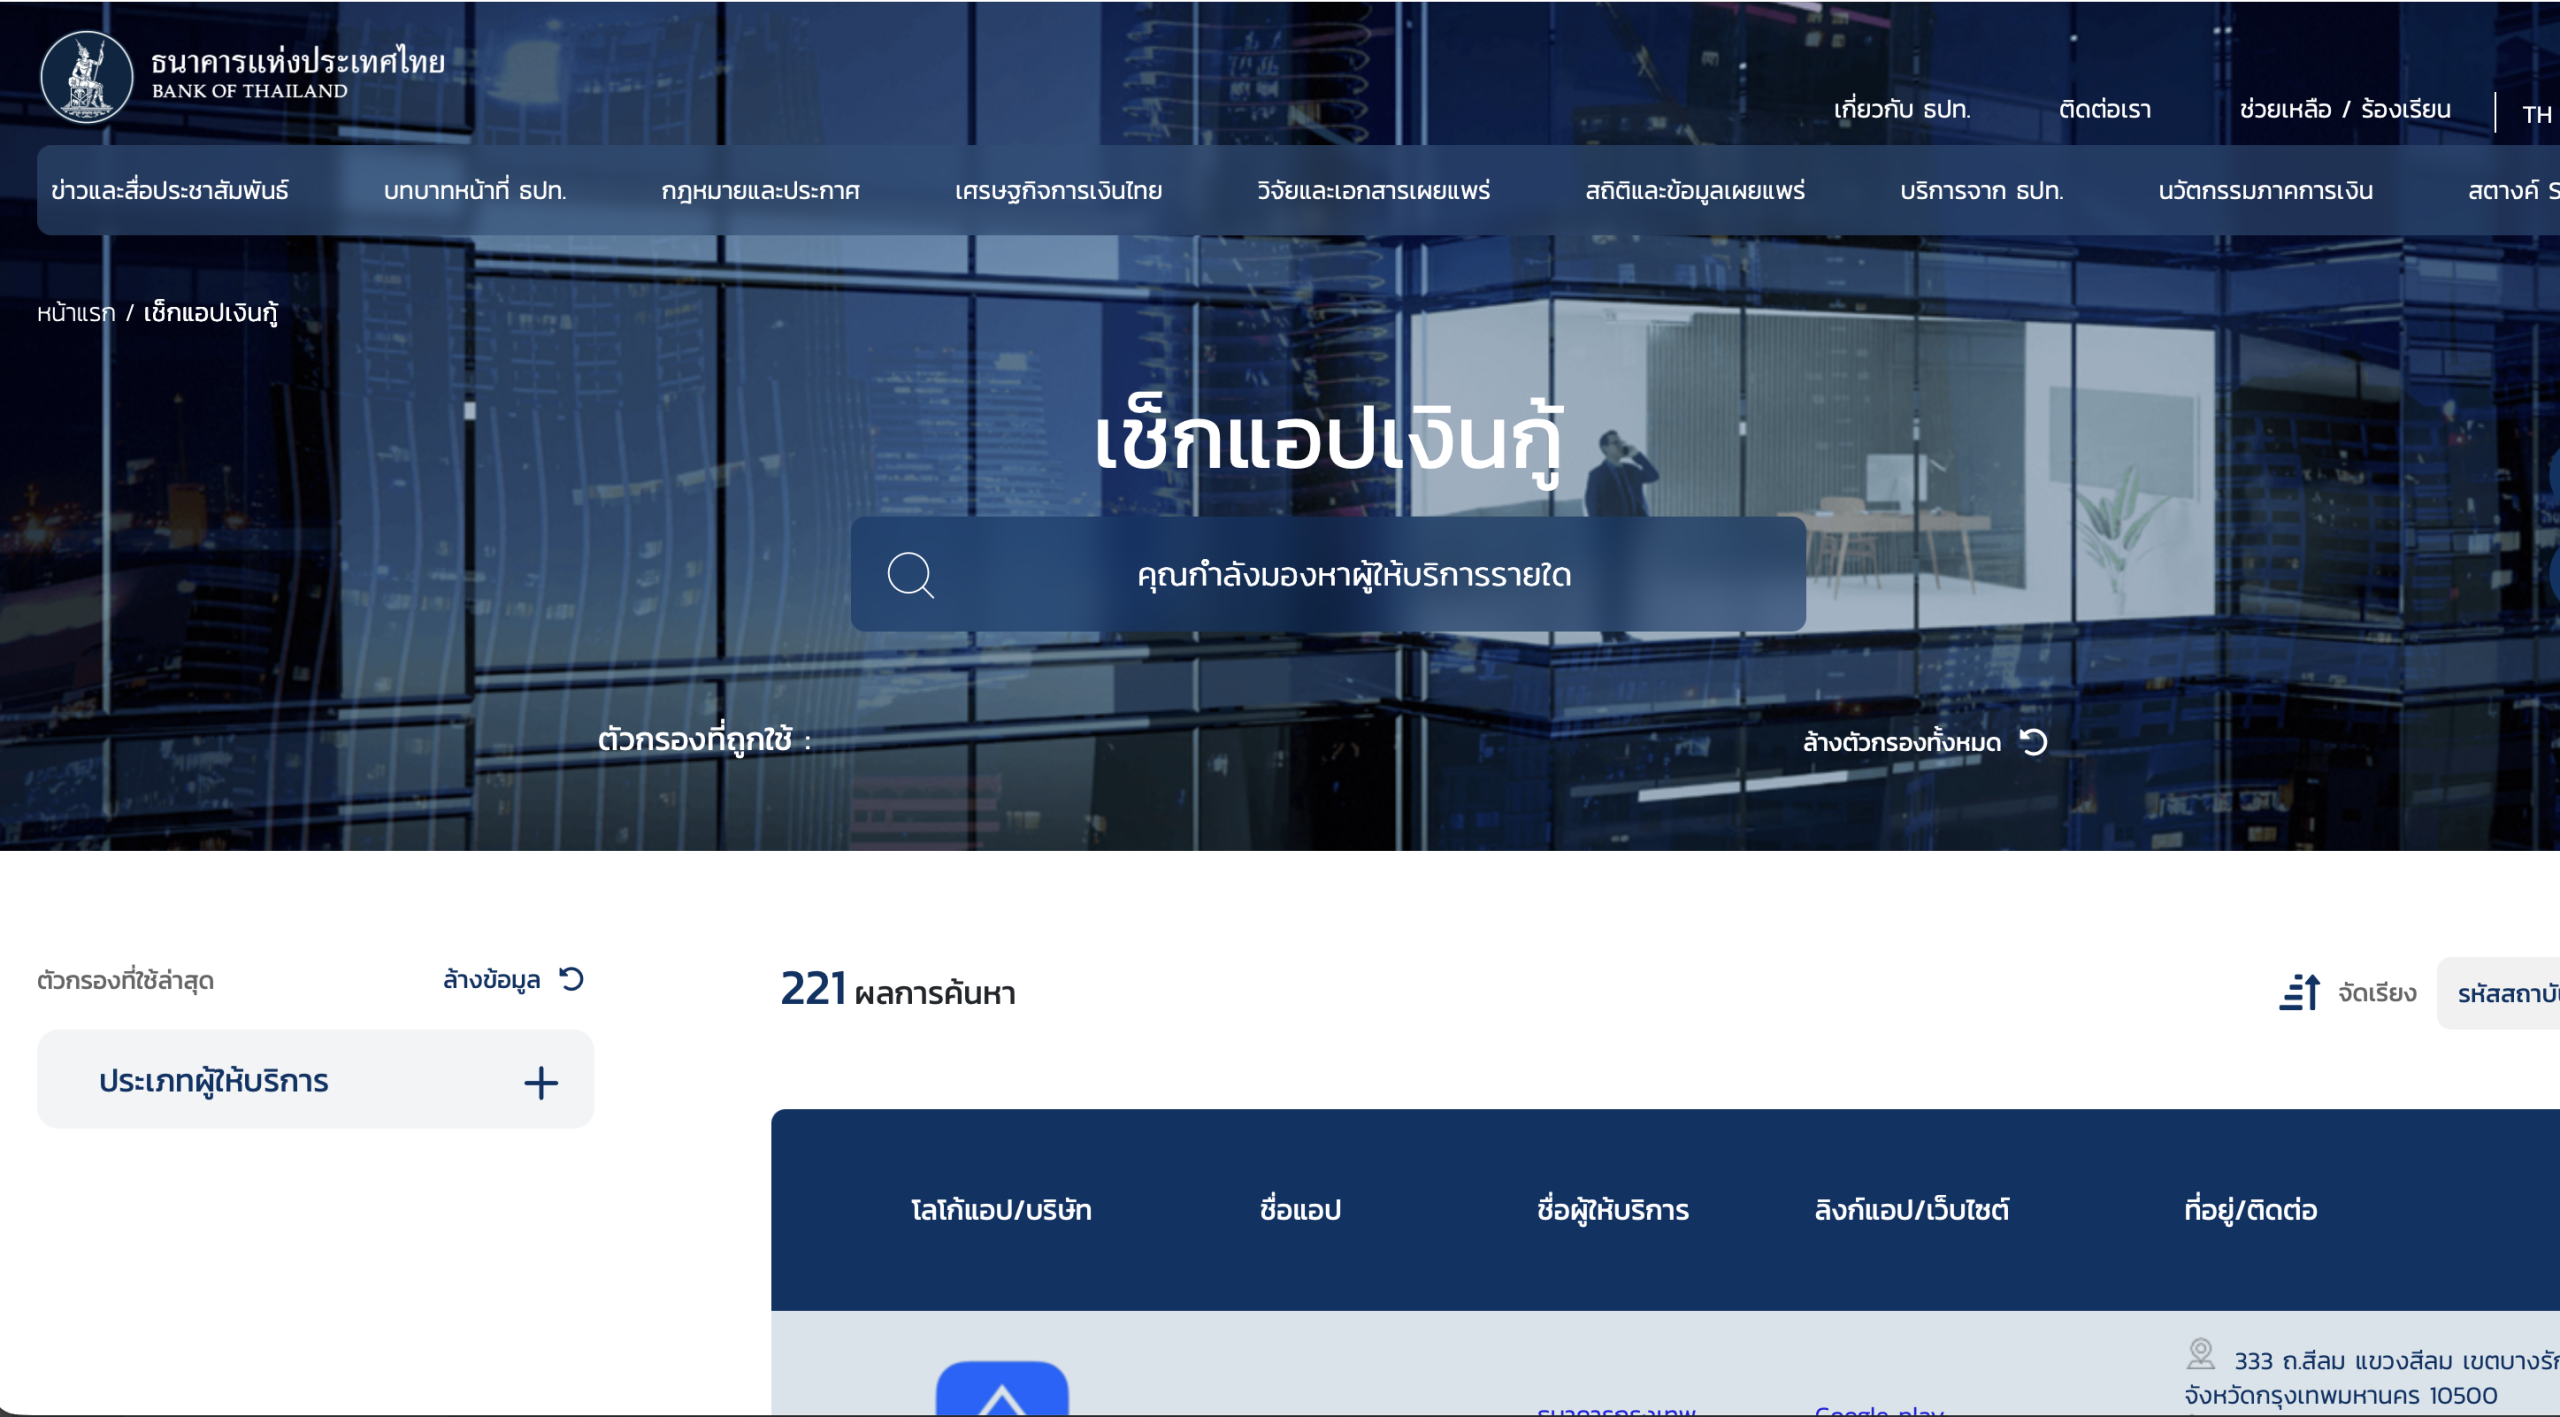
- ค้นชื่อแอปฯ หรือชื่อบริษัทในหน้า เช็กแอปเงินกู้ ของ ธปท. (bot.or.th/th/license-loan.html) ที่ ธปท. ให้ใช้ตรวจว่าเป็นผู้ให้บริการได้รับใบอนุญาตหรือไม่
- เพราะมีการสวมรอยชื่อ ควรตรวจหลายช่องทาง เช่น โทรกลับตามช่องทางติดต่อที่ปรากฏบนเว็บไซต์ ธปท. ไม่ใช่เบอร์ในแอปฯ
- ตั้งข้อสงสัยกับลิงก์ดาวน์โหลดที่ส่งมาทาง SMS, LINE, อีเมล หรือโฆษณาโซเชียล ให้ค้นหาแอปฯ ด้วยตัวเองจากผู้ให้บริการที่ตรวจแล้ว
- บางแอปฯ ติดมากับเครื่องมือถือ เมื่อต้นปี 2568 กสทช. สั่งตัวแทนจำหน่ายโทรศัพท์มือถือยี่ห้อหนึ่ง หยุดขายรุ่นใหม่ที่ติดตั้งแอปฯ กู้เงินล่วงหน้าและเร่งอัปเดตเพื่อถอนการติดตั้ง ถ้าพบแอปฯ ที่ไม่ได้ติดตั้งเอง ให้เช็กก่อนใช้
เมื่อโดนทวงหนี้โหด ต้องทำอย่างไร
1. ตั้งสติ
เจ้าหนี้นอกระบบและแอปเงินกู้เถื่อนมักกดดันให้กลัวและรีบจ่ายเงินทันที เช่น บอกว่า จะโดนจับวันนี้ หรือ จะส่งคนไปบ้าน ถ้าตกใจแล้วโอนเงินไปทันที มักจะถูกรีดเงินซ้ำ ให้หยุดคิดก่อน คำขู่ส่วนใหญ่ไม่มีผลตามกฎหมาย เพราะหนี้เป็นคดีแพ่ง การไม่มีเงินจ่ายหนี้ไม่ทำให้ติดคุก (ยกเว้นกรณีที่มีการฉ้อโกงจริง) และการยึดทรัพย์ต้องผ่านคำพิพากษาของศาลก่อน
2. เก็บหลักฐานทั้งหมด
หลักฐานใช้ทั้งตอนแจ้งความและตอนพิสูจน์ว่าเราจ่ายไปแล้วเท่าไร ควรเก็บสิ่งต่อไปนี้:
- สัญญาเงินกู้ หรือหน้าจอแอปที่แสดงยอดกู้และดอกเบี้ย
- สลิปโอนเงินทุกใบ เพื่อดูว่าจ่ายไปแล้วเท่าไร และดอกเบี้ยเกินกฎหมายหรือไม่ (กฎหมายแพ่งกำหนดเพดานไว้ที่ 15% ต่อปีสำหรับผู้ให้กู้ที่ไม่มีใบอนุญาต)
- แชต ข้อความ และบันทึกการโทร แคปหน้าจอให้เห็นชื่อบัญชี เบอร์โทร วันที่และเวลา
- ข้อความข่มขู่ อัดเสียงสายที่โทรมา และเก็บหลักฐานกรณีถูกประจาน เช่น โพสต์ หรือข้อความที่ส่งไปหาญาติและเพื่อน
ควรสำรองไฟล์ไว้หลายที่ เช่น ในคลาวด์ และส่งให้คนที่ไว้ใจเก็บไว้อีกชุด
3. อย่ากู้ที่อื่นมาโปะ
การกู้หนี้ใหม่มาจ่ายหนี้เก่าเป็นกับดักที่พบบ่อยที่สุด ดอกเบี้ยจะทบซ้อนกันหลายชั้น สุดท้ายมีเจ้าหนี้หลายรายที่ทวงพร้อมกัน แอปเงินกู้เถื่อนบางแอปเป็นเครือข่ายเดียวกัน แล้วจงใจแนะนำ ให้ไปกู้อีกแอปเพื่อมาจ่ายแอปฯ เดิม
4. แจ้งความ
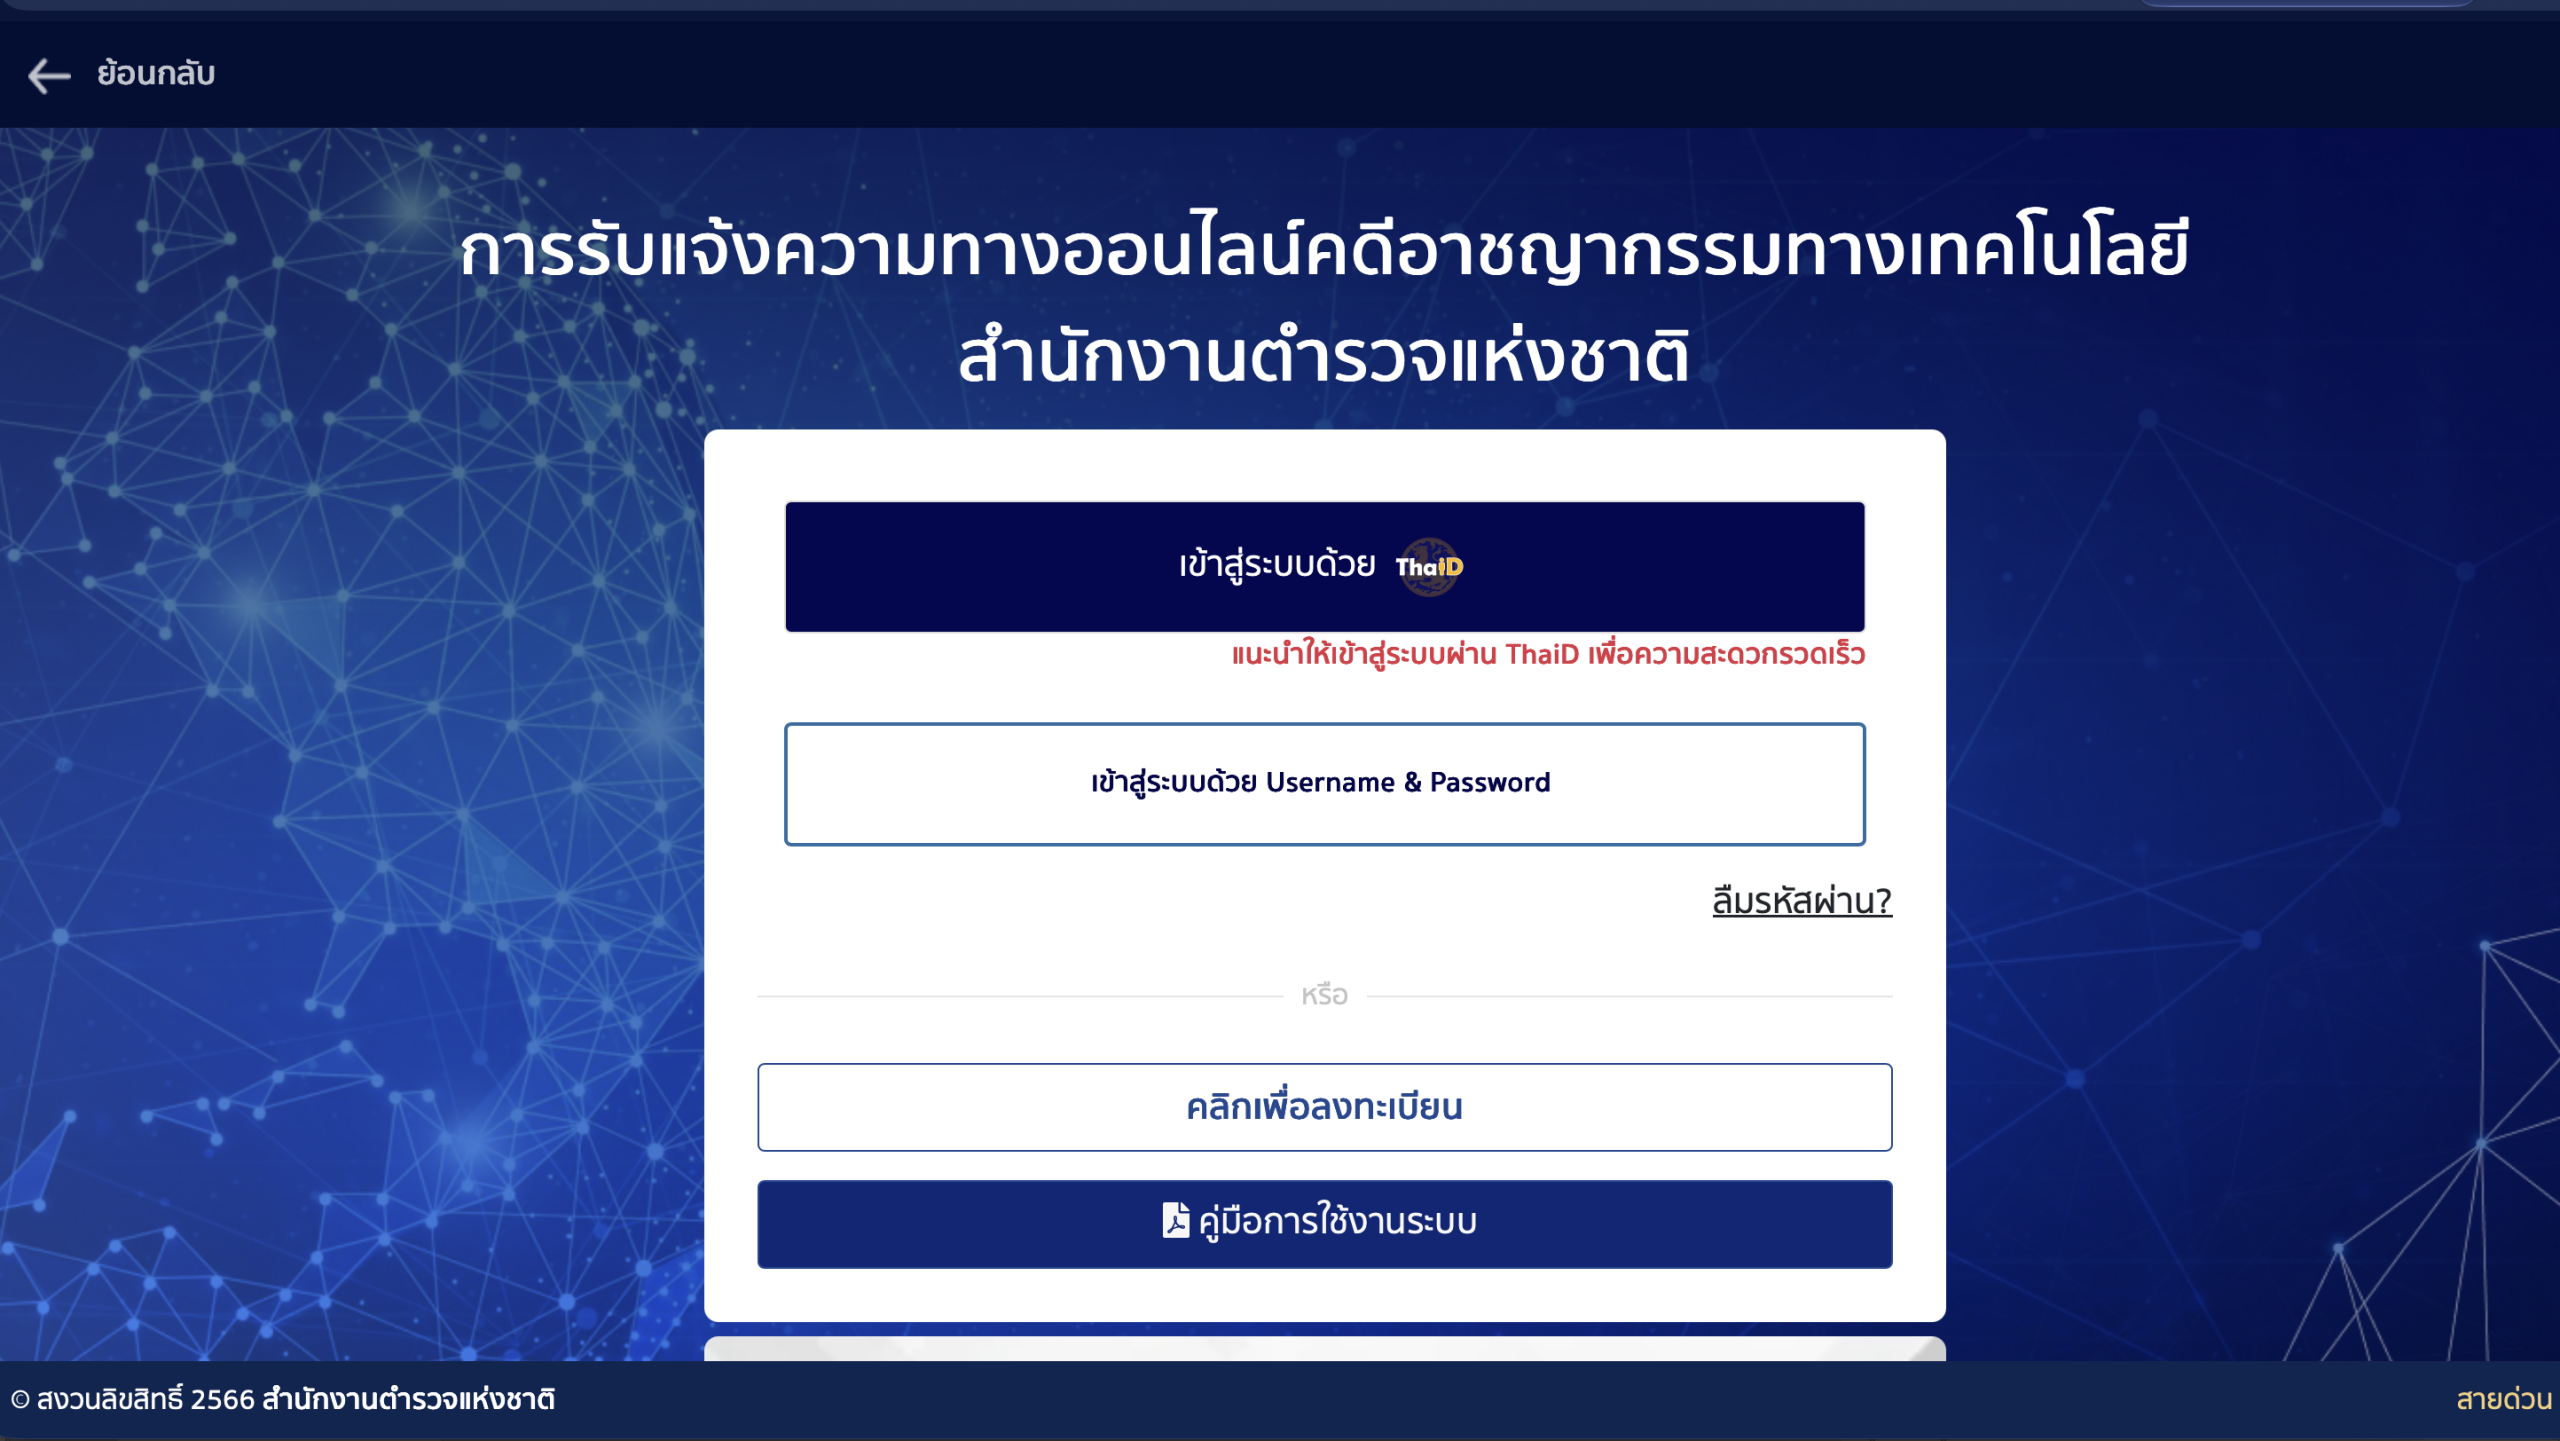
- ไปแจ้งที่สถานีตำรวจในพื้นที่ หรือแจ้งออนไลน์ที่ thaipoliceonline.go.th (กรณีเป็นแอปหรือทวงหนี้ทางออนไลน์)
- ร้องเรียนต่อคณะกรรมการกำกับการทวงถามหนี้ประจำจังหวัด ได้ที่ศาลากลางจังหวัด ที่ว่าการอำเภอ หรือสถานีตำรวจ ส่วนในกรุงเทพฯ ร้องเรียนได้ที่สถานีตำรวจนครบาล
- สายด่วนตำรวจ 1599 กรณีถูกข่มขู่และรู้สึกไม่ปลอดภัย
5. ปรึกษาสายด่วน ธปท. 1213
ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.) ของธนาคารแห่งประเทศไทยช่วยได้ในเรื่องเหล่านี้:
- ให้คำปรึกษาเรื่องปรับโครงสร้างหนี้กับธนาคารหรือบริษัทที่มีใบอนุญาต
- รับเรื่องร้องเรียนกรณีสถาบันการเงินทวงหนี้ไม่เป็นธรรม
- ตรวจสอบว่าผู้ให้กู้มีใบอนุญาตจาก ธปท. หรือไม่
6. การทวงหนี้ที่ถูกกฎหมายมีข้อจำกัด
ตาม พ.ร.บ.การทวงถามหนี้ พ.ศ. 2558 และประกาศที่เกี่ยวข้อง กฎหมายบังคับใช้กับทุกคนที่ทวงหนี้ รวมถึงเจ้าหนี้นอกระบบด้วย
เวลาที่ติดต่อได้
- วันจันทร์ถึงศุกร์: 08.00–20.00 น.
- วันหยุดราชการ: 08.00–18.00 น.
- ติดต่อได้ไม่เกินวันละ 1 ครั้ง (นับรวมทุกช่องทาง)
วิธีการที่ห้ามทำ
- ห้ามข่มขู่ หรือใช้ความรุนแรงกับร่างกาย ทรัพย์สิน หรือชื่อเสียงของลูกหนี้และคนรอบตัว
- ห้ามดูหมิ่น หรือใช้ถ้อยคำหยาบคาย
- ห้ามประจาน หรือเปิดเผยเรื่องหนี้ให้คนอื่นรู้ เช่น โพสต์รูปลง Facebook ทักไปหาเพื่อนในรายชื่อติดต่อ หรือโทรไปบอกที่ทำงาน การติดต่อบุคคลที่สามทำได้แค่เพื่อสอบถามที่อยู่ของลูกหนี้เท่านั้น และห้ามบอกว่าเป็นเรื่องหนี้
- ห้ามแอบอ้าง เป็นตำรวจ ทนาย หรือเจ้าหน้าที่ศาล
- ห้ามหลอก ว่าจะถูกจับหรือถูกยึดทรัพย์ทันที
- ห้ามส่งจดหมายหรือซองที่ระบุชัดว่าเป็นการทวงหนี้ ให้คนอื่นเห็น
ผู้ทวงหนี้ที่ข่มขู่หรือใช้ความรุนแรงอาจถูกจำคุกไม่เกิน 1 ปี ปรับไม่เกิน 100,000 บาท หรือทั้งจำทั้งปรับ
ข้อสำคัญ: หนี้ส่วนที่เป็นเงินต้นยังต้องรับผิดชอบตามจริง แต่ส่วนดอกเบี้ยที่เกินกฎหมายเป็นโมฆะ และการทวงหนี้ผิดวิธีไม่ได้ทำให้เจ้าหนี้มีสิทธิ์มากขึ้น ถ้าเป็นคดีซับซ้อน ควรปรึกษาทนายหรือสภาทนายความ (สายด่วน 1167) ซึ่งให้คำปรึกษาฟรี
ดูแลใจเมื่อถูกกดดัน
ความอาย ความกลัว และความเป็นห่วงครอบครัวเป็นสิ่งที่เจ้าหนี้ใช้กดดัน การบอกคนใกล้ชิดและขอความช่วยเหลือเป็นก้าวสำคัญ หากเครียดมาก โทรสายด่วนสุขภาพจิต 1323 ได้ตลอด 24 ชั่วโมง
คำถามที่พบบ่อย
ทวงหนี้ตอนกลางคืนได้ไหม ?
ตามกฎหมายมีช่วงเวลาที่กำหนด (จ.–ศ. 08.00–20.00 น., ส.–อา. 08.00–18.00 น.)
ต้องจ่ายดอกเบี้ยเกินกฎหมายไหม ?
ควรตรวจกับหน่วยงาน หรือ ทนายเป็นรายกรณี บทความนี้ไม่ใช่คำแนะนำทางกฎหมาย
หยุดจ่ายแล้วจะโดนฟ้องไหม ?
ขึ้นกับสัญญาและข้อเท็จจริง ควรปรึกษาอัยการช่วยได้ ก่อนตัดสินใจ และเก็บหลักฐานไว้